| 프린트하기 닫기 | www.38.co.kr |
“한전KPS, 미국 원전 수혜 기대 제한적…목표가 ↓”
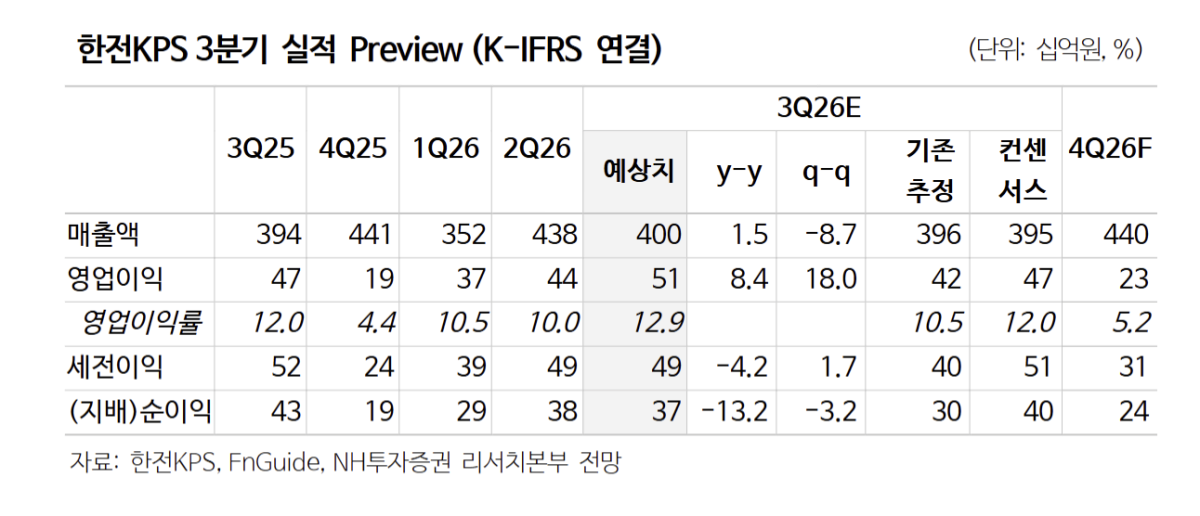 NH투자증권은 29일 한전KPS에 대해 미국 대형 원전 시장 진출 가능성이 낮고 국내에서도 단기 외형 성장을 기대하기 어렵다며 목표주가를 5만2000원으로 5% 하향 조정했다. 투자의견은 ‘보유(Hold)’를 유지했다. 이민재 NH투자증권 연구원은 “미국은 대형 원전 운영 및 유지·보수 역량이 글로벌 최고 수준으로, 한전KPS가 현지 시장에서 외형을 확대하기는 어려울 전망”이라고 밝혔다. 미국 대형 원전은 평균 내용연수가 40년 이상이고 운영·유지보수 인력도 4만명 이상 확보하고 있다. 현지 고용 효과까지 고려하면 아랍에미리트(UAE) 원전 사업 때와 달리 한전KPS가 참여할 가능성은 낮다는 분석이다. 국내 사업 환경도 녹록지 않다고 봤다. 탈석탄과 재생에너지 확대 정책이 이어지는 가운데 가스발전과 태양광·풍력은 석탄발전과 달리 제작사가 직접 정비를 맡는 경우가 많아 한전KPS의 물량 확대가 제한될 수 있다는 설명이다. 다만 국내외 APR1400 확대 가능성은 긍정적으로 평가했다. 미국 2기를 비롯해 국내 2기 이상, 베트남 2기, 체코 2+2기 등의 프로젝트가 예상된다. 이 연구원은 “APR1400 확대는 밸류에이션에 긍정적”이라면서도 “한전KPS의 매출 인식은 시운전 단계부터 시작되는 만큼 단기간 추가적인 외형 확대를 기대하기는 어렵다”고 말했다. <저작권자 ⓒ 이투데이 무단전재/재배포 금지>
|
| 프린트하기 닫기 | www.38.co.kr |