| 프린트하기 닫기 | www.38.co.kr |
LS증권 "크레버스, CMS 영재관 확대 기대…실적 성장에 긍정적"
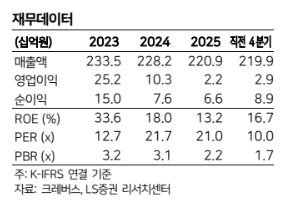 LS증권은 30일 크레버스에 대해 초등·중등 수학 교육 브랜드인 CMS 영재관의 가맹점 확대가 향후 실적 성장에 긍정적으로 작용할 수 있다고 분석했다. 투자의견과 목표주가는 제시하지 않았다. 정홍식 LS증권 연구원은 “CMS 영재관 확대는 향후 실적 성장에 긍정적으로 작용할 가능성이 있다”고 말했다. 크레버스는 영어 교육 부문에서 유아 대상 IGARTEN과 초·중등 대상 April어학원, 청담어학원을 운영하고 있다. 수학 부문에서는 초·중등 대상 CMS에듀의 사고력관과 영재관 브랜드를 보유하고 있다. LS증권은 이 가운데 CMS 영재관의 성장 가능성에 주목했다. CMS 영재관은 초등학교 4학년부터 중학교 3학년을 대상으로 선행 교육과 영재고·과학고 진학을 겨냥한 커리큘럼을 제공한다. 현재 13개 직영관을 운영하고 있으며 2027년 이후 점진적으로 가맹점을 확대할 계획이다. 가맹점 확대에 따른 효과로는 기존 CMS 사고력관 학생을 영재관 수업으로 연계할 수 있다는 점이 꼽혔다. 영재관은 사고력관보다 수업 횟수가 많은 주 3회 과정으로 운영돼 학생당 평균매출(ARPU)이 상대적으로 높다는 설명이다. 비학군지에서도 선행·프리미엄 교육 수요가 있지만 관련 시스템을 갖춘 학원이 많지 않다는 점도 성장 요인으로 제시됐다. 정 연구원은 초·중등 학생들의 수학 선행 학습 수요가 확대되면서 이미 교육 시스템을 검증받은 업체로 학생이 몰리는 현상이 나타나고 있다고 짚었다. 그는 “동사가 보유한 레퍼런스를 고려하면 CMS 영재관 확대는 이러한 현상의 수혜를 받을 수 있고, 결과적으로 동사의 영업이익 성장에 기여할 가능성이 있다”고 말했다. 크레버스의 연결 기준 매출액은 2023년 2335억원에서 2024년 2282억원, 지난해 2209억원으로 감소했다. 같은 기간 영업이익은 252억원에서 103억원, 22억원으로 줄었다. 직전 4개 분기 기준 매출액과 영업이익은 각각 2199억원, 29억원이다. <저작권자 ⓒ 이투데이 무단전재/재배포 금지>
|
| 프린트하기 닫기 | www.38.co.kr |