| 프린트하기 닫기 | www.38.co.kr |
스튜디오드래곤, 순이익 추정치 낮춰…목표가 "3만500원" 하향-삼성
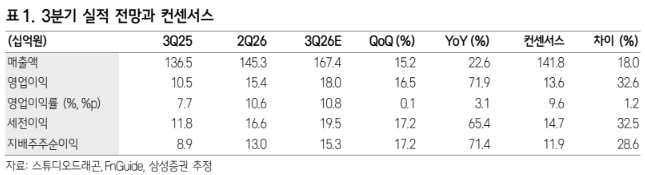 삼성증권은 스튜디오드래곤에 대해 순이익 추정치를 기존 대비 5% 낮춰 목표주가를 기존 3만3000원에서 3만500원으로 하향한다고 2일 밝혔다. 다만 콘텐츠 유통 플랫폼 확대와 AI(인공지능) 활용, 제작비 관리 강화 등 수익성 개선 작업이 지속될 전망이라 매수 투자의견은 유지한다고 했다. 삼성증권은 스튜디오드래곤의 3분기 매출액은 전년동기대비 22.6% 증가한 1674억원, 영업이익은 71.9% 늘어난 180억원 등으로 각각 추정했다. 영업이익은 시장 컨센서스(136억원)를 웃도는 수치다. 삼성증권에 따르면 스트디오드래곤은 4분기 공개 예정인 넷플릭스 오리지널 '천천히 강렬하게(22부작)'의 전 회차 납품이 3분기 중 완료됐다. 관련 실적이 이번 분기에 일괄 반영된다. 2024년 말 단일판매·공급계약 체결 공시를 고려하면 753억원 이상의 제작비가 투입된 대작으로 평가된다. 최민하 삼성증권 연구원은 "현재까지 방영이 확정된 라인업을 고려하면 올해 제작 편수는 22~24편 내외로 마무리될 전망이다"며 "예상치 못한 외부 변수가 맞물리면서 제작 편수 회복은 연초 기대에 미치지 못할 것으로 보인다"고 말했다. 최 연구원은 다만 "넷플릭스와 아마존 프라임 등 글로벌 OTT(온라인동영상서비스)에 콘텐츠를 선판매 등을 통해 수익성 개선세도 이어갔을 것"이라며 "판매처 확대를 통한 외형 성장과 AI 활용, 제작비 관리 강화를 통한 비용 효율화가 맞물리면서 구조적 인 수익성 개선이 진행되고 있다는 점에 주목할 필요가 있다"고 했다. [관련기사] 김경렬 기자 iam10@mt.co.kr☞ 연애시절 딴 남자와 동거..."내 자식 맞냐" 아내 옷 찢고 폭행 ☞ "삐뚠 가르마"...김다현, 심수봉 "공개 저격" 후 첫 근황 ☞ "15세연하" 미모의 아내 공개한 70대 배우..."먼저 가면 어쩌지" ☞ 한 아파트서 유부녀 10명 불륜…"외도 품앗이" 전말 ☞ 야노시호, 모친에 "추성훈 변했다" 불만...현실 답변 "폭소" Copyright ⓒ 머니투데이 & mt.co.kr. 무단 전재 및 재배포, AI학습 이용 금지.
|
| 프린트하기 닫기 | www.38.co.kr |