| 프린트하기 닫기 | www.38.co.kr |
"SK이노베이션, 바로사 LNG 도입으로 이익 확대…목표가 20%↑"
|
하반기 핵심변수=정유·윤활유 개선, 배터리 ESS수주 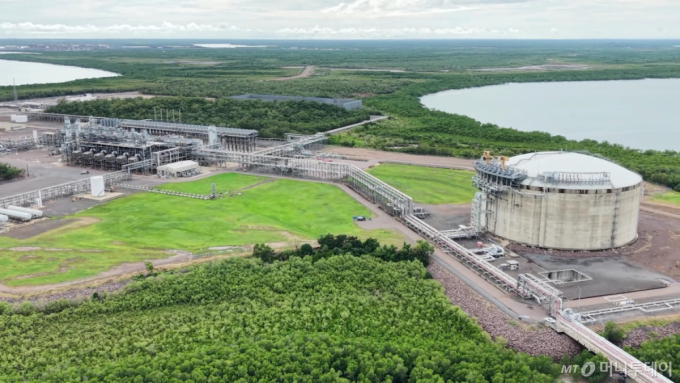 신한투자증권이 SK이노베이션의 바로사 가스의 다윈 LNG(액화천연가스) 도입에 따른 E&S(에너지사업부) 실적 호조를 이유로 목표가를 24만원으로 상향 조정했다. 이진명·김명주 신한투자증권 연구원은 8일 다윈 LNG 탐방보고서 리포터에서 "SK이노베이션은 바로사 가스의 다윈 LNG 도입으로 E&S가 자원 개발부터 액화·선적, 국내 발전까지 사업 구조를 완성했다"며 "향후 실적 변동성을 완화하는 이익원으로 자리 잡으며 LNG 사업의 멀티플 재평가 확대도 기대된다"고 했다. SK이노베이션의 목표주가는 정유·윤활유·E&S 호조를 반영해 24만원으로 20% 높이고 투자 '매수' 의견을 유지했다. 하반기 주가에 영향을 미칠 핵심 변수로는 정유·윤활율 개선과 배터리 ESS(에너지 저장장치) 수주를 꼽았다. 두 연구원은 다윈 LNG 탐방 결과 SK이노베이션의 E&S 사업 호조를 예상했다. 바로사 가스는 해양 부유식 생산·저장·하역설비 'BW 오팔'에서 1차 처리 후 수송관을 거쳐 다윈에 유입된다. E&S는 바로사 37.5%, 다윈 25% 지분을 각각 확보해 연 130만톤(t)의 물량을 국내에 공급 중이다. 다윈은 2006년부터 바유운단 가스를 처리해 온 터미널인데 1월 첫 선적, 2월 보령 입항에 이어 반복 출하를 진행 중이다. 두 연구원은 "다윈은 생산·산적이 빠르게 정상화되며 초기 가동 국면도 지나고 있다"면서 "기존 인프라의 투자 효율에 국내 발전원료 대체 효과가 더해져 바로사 물량의 이익 기여도가 점차 확대될 것"이라고 설명했다. 아울러 두 연구원은 "SK이노베이션은 E&S의 SMP(계통한계가격) 상승과 바로사 LNG 도입으로 이익 모멘텀이 확대되며 기업가치 상승을 뒷받침할 것"이라고 전망했다. [관련기사] 김나경 기자 style93@mt.co.kr☞ "손흥민에 불만" 김민재·황인범·황희찬 은퇴 소동 ☞ "85세" 김혜자 기침·부축까지..."건강이상설" 입 열었다 ☞ "조용히 해" 백지영, 서인영 잡도리한 이유 ☞ 구준엽 더 야윈 얼굴...故서희원 생일날 눈물 펑펑 ☞ 한가인, 연정훈과 결혼 이틀 전 파혼 선언한 사연 Copyright ⓒ 머니투데이 & mt.co.kr. 무단 전재 및 재배포, AI학습 이용 금지.
|
| 프린트하기 닫기 | www.38.co.kr |