| 프린트하기 닫기 | www.38.co.kr |
유안타證 "LIG D&A, 4분기 신규 수주 가속화"
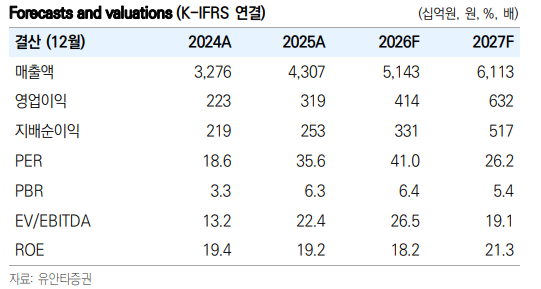 유안타증권은 LIG디펜스앤에어로스페이스에 대해 3분기 실적 부진은 사전에 예고된 수준이며 4분기부터 국내외 대규모 신규 수주 모멘텀이 본격화될 것이라며 투자의견 '매수'와 목표주가 105만원을 각각 유지한다고 12일 밝혔다. 백종민 유안타증권 연구원은 "LIG디펜스앤에어로스페이스의 2026년 3분기 연결 기준 매출액은 1조1969억원으로 전년 동기 대비 14.1% 증가하고 영업이익은 957억원으로 6.9% 늘어날 것으로 추정된다"며 "시장 컨센서스(매출액 1조2488억원, 영업이익 1072억원)를 다소 하회할 전망"이라고 말했다. 백종민 연구원은 "아랍에미리트(UAE)향 천궁-II 진행률 매출 인식이 순조롭게 진행되고 있으나 전분기 대비 부정적인 환율 효과와 낮은 수출 비중(23.4%)에 따른 믹스 악화가 실적 둔화의 원인"이라며 "상반기 약 530억원 집행된 연구개발비가 하반기에 약 1500억~2000억원 추가 집행될 예정인 가운데 4분기에 집중 반영되는 점도 변수"라고 설명했다. 이어 "사전에 예고된 비용 투자 확대인 만큼 단기 주가 영향은 제한적일 것"이라고 덧붙였다. 백 연구원은 "4분기부터는 상반기 부진했던 수주 흐름이 본격적으로 반전될 전망"이라며 "국내에서는 1조9000억원 규모의 장거리공대공 체계개발 사업 우선협상대상자로 선정돼 12월 최종 계약 체결이 예상된다"고 분석했다. 아울러 "이란 사태로 지연됐던 카타르 및 쿠웨이트의 천궁-II 신규 도입, UAE의 천궁 요격탄 추가 및 L-SAM 신규 계약 논의가 4분기 중 구체화될 것"이라고 내다봤다. 그는 "기존 수주잔고만으로도 2028년까지 수출 비중 증가와 수익성 개선이 확실시되는 가운데 빠르면 내년 하반기 가동될 김천2공장을 통해 신규 수주에 대응할 수 있다"며 "2026년 연간 연결 매출액은 5조1432억원, 영업이익은 4143억원을 기록하고 2027년에는 매출액 6조1126억원, 영업이익 6338억원으로 고성장을 이어갈 것"이라고 평가했다. <저작권자 ⓒ 이투데이 무단전재/재배포 금지>
|
| 프린트하기 닫기 | www.38.co.kr |