| 프린트하기 닫기 | www.38.co.kr |
"한미약품, 비만신약 계약금 4Q 인식…목표가 71만원으로 ↓"
|
기술 계약금 인식 늦어져 목표가 하향 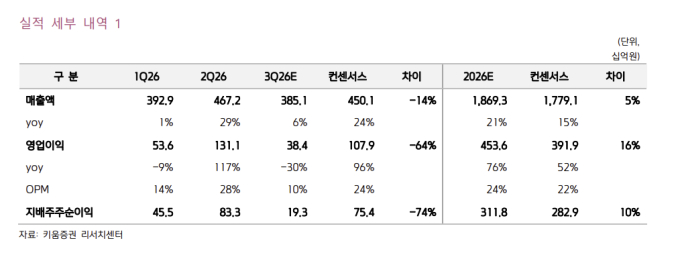 키움증권이 한미약품의 비만신약 기술료 계약금 지연과 연구개발비 회계 인식 등을 고려해 목표주가를 하향 조정했다. 허혜민 키움증권 연구원은 14일 리포트에서 "한미약품이 제넨텍에 HM17321(UCN-2)을 기술이전한 계약금이 4분기에 반영될 것으로 예상되면서 3분기 실적은 시장 기대치를 하회할 것"이라며 한미약품에 대한 '매수' 의견은 유지하되 목표주가를 71만원으로 낮췄다. 키움증권은 한미증권의 3분기 매출액은 전년동기대비 6% 증가한 3851억원, 영업이익은 30% 증가한 384억원을 예상했다. 시장 전망치인 매출액 4501억원, 영업이익 1079억원보다는 실적이 낮을 것이라는 전망이다. 허 연구원은 "3분기 실적 전망치에는 계약금 2500억원을 반영한 추정치가 섞여 있다"면서 "또한 2분기 릴리에 소네페글루타이드(GLP-2, 단장증후군) 기술이전 계약금 약1129억원이 반영됐던 만큼 일회성 수익효과로 전분기대비 실적 감소가 예상된다"고 설명했다. 한미약품 3분기 연결손익에 앱토즈의 연구개발비가 반영되는 점도 있다. 허 연구원은 "인수에 따른 앱토즈 연구개발비 반영으로 연구개발(R&D) 비용의 증가도 전망된다"고 짚었다. 다만 북경한미 매출액은 전분기대비 29% 올라 회복세를 보일 것이라고 봤다. 집중 구매제 영향은 있지만 전략 입찰과 집중구매 비대상 품목 육성 등으로 실적이 개선될 것이라는 전망이다. 키움증권은 한미약품이 4분기에는 반등할 것이라고 내다봤다. 허 연구원은 "올해 2분기 대규모 기술 이전으로 연구개발(R&D) 신뢰도가 올랐고 추가 기술 이전도 기대된다"며 "4분기 기술료 유입과 국내 비만치료제 출시에 따른 호실적이 예상된다"고 했다. [관련기사] 김나경 기자 style93@mt.co.kr☞ "신동엽 때렸다" 폭행설...정웅인 결국 입 열었다 ☞ "더러워서 TV 껐다" 팬티 사흘 안 갈아입은 기안84 "시끌" ☞ "남편과 시누이가 불륜"…아내는 "액받이"였다 ☞ "혹시 베이비?"...김연아, 또 임신설 터진 사진 한 장 ☞ "정신 차려라" 이강인 악플에...두산家 여친 반응 Copyright ⓒ 머니투데이 & mt.co.kr. 무단 전재 및 재배포, AI학습 이용 금지.
|
| 프린트하기 닫기 | www.38.co.kr |