| 프린트하기 닫기 | www.38.co.kr |
사흘 새 37% 뛴 삼성E&A…증권가 눈높이는 고공행진
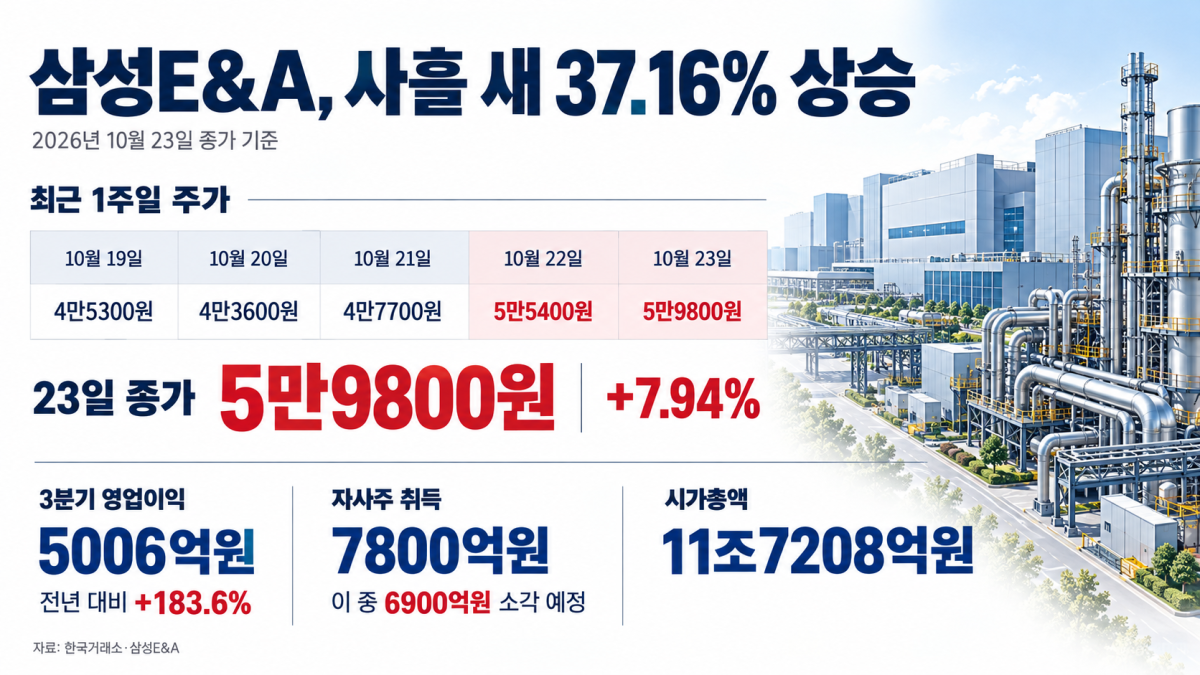 삼성E&A가 깜짝 실적과 대규모 주주환원에 힘입어 사흘 만에 37% 넘게 올랐다. 증권가는 실적 전망과 기업가치 평가 배수를 함께 높이며 추가 상승 기대를 키우고 있다. 23일 한국거래소에 따르면 삼성E&A는 전 거래일 대비 4400원(7.94%) 오른 5만9800원에 거래를 마쳤다. 장중에는 6만1300원까지 상승했다. 21일 9.40%, 22일 16.14% 오른 데 이어 3거래일 연속 상승하면서 이 기간 상승률은 37.16%에 달했다. 시가총액은 20일 8조5456억원에서 이날 11조7208억원으로 3조1752억원 늘었다. 특히 22일에는 코스피 지수가 3.52% 급락하는 가운데 두 자릿수 상승률을 기록하며 시장과 다른 흐름을 보였다. 이달 들어서도 주가는 25.37% 올랐다. 증권가의 눈높이도 높아지고 있다. 23일 목표주가를 제시한 15개 증권사의 평균은 7만7667원으로 집계됐다. 이날 종가와 비교해도 29.9% 높은 수준이다. NH투자증권이 8만6000원으로 가장 높았고 한화투자증권 8만4000원, 삼성증권 8만3000원, 유진투자증권 8만2000원 등이 뒤를 이었다. 목표주가 상향은 이익 추정치 개선과 평가 배수 상승이 맞물린 결과다. 한화투자증권은 목표주가를 7만원에서 8만4000원으로 높이며 목표 주가순자산비율(PBR)을 2.35배에서 2.6배로 상향했다. iM증권도 목표주가를 6만9000원에서 7만8000원으로 올리고 적용 PBR을 2.4배에서 2.6배로 높였다. 실적 성장에 자사주 소각 효과까지 반영되면서 수익성과 주주가치에 대한 평가가 함께 개선되는 흐름이다. 재평가의 출발점은 시장 예상을 크게 웃돈 3분기 실적이다. 삼성E&A의 3분기 연결 매출액은 2조9105억원, 영업이익은 5006억원으로 전년 동기 대비 각각 45.8%, 183.6% 증가했다. 영업이익은 시장 예상치의 약 두 배에 달했다. 사우디 얀부 발전 프로젝트 충당금 약 1000억원 환입과 설계 최적화 인센티브, 준공 프로젝트 정산이익 등이 수익성을 끌어올렸다. 동시에 첨단산업 매출이 1조705억원으로 전년 동기보다 166.0%, 뉴에너지 매출이 7910억원으로 141.7% 증가하며 외형 성장을 뒷받침했다. 회사는 연간 신규 수주 목표를 12조원에서 19조원으로, 매출 목표를 10조원에서 11조원으로 높였다. 영업이익 목표도 8000억원에서 1조4000억원으로 상향했다. 관계사 반도체 투자 확대와 해외 프로젝트 매출 증가가 향후 실적을 지탱할 것이라는 기대가 반영됐다. 주주환원 확대도 주가 상승에 힘을 보탰다. 삼성E&A는 총 7800억원 규모의 자사주 취득을 결정했다. 이 가운데 임직원 보상 등에 활용할 900억원을 제외한 6900억원은 소각할 계획이다. 기존 배당정책과 별도로 시행하는 특별 주주환원으로, 유통 주식 감소에 따른 주당 가치 개선이 기대된다. 향후 주가의 관건은 높아진 기대를 뒷받침할 이익의 지속성이다. 올해 대규모 정산이익이 반영된 만큼 내년 영업이익 방향에 대해서는 전망이 엇갈린다. iM증권은 내년 영업이익을 올해보다 소폭 줄어든 1조3440억원으로 예상한 반면, 한화투자증권은 1조6610억원으로 증가할 것으로 내다봤다. 첨단산업 수주의 매출 전환 속도와 해외 프로젝트 수익성, 2027년 1월 발표 예정인 차기 주주환원 정책이 추가 재평가를 좌우할 전망이다. 송유림 한화투자증권 연구원은 “내년부터는 관계사 및 화공 매출 레벨이 순차적으로 높아질 예정이어서 추세적인 이익 증가가 무난히 예상된다”며 “실적의 정점을 논하기엔 아직 개선의 초입”이라고 말했다. <저작권자 ⓒ 이투데이 무단전재/재배포 금지>
|
| 프린트하기 닫기 | www.38.co.kr |