| 프린트하기 닫기 | www.38.co.kr |
금리 두 차례 올랐는데 이자마진 뒷걸음…4대 은행 ‘수익성 압박’
|
조달비용 상승에 마진 축소…순이자이익은 2% 증가 4분기 은행채 69조 만기도래…차환 부담에 회복 불확실 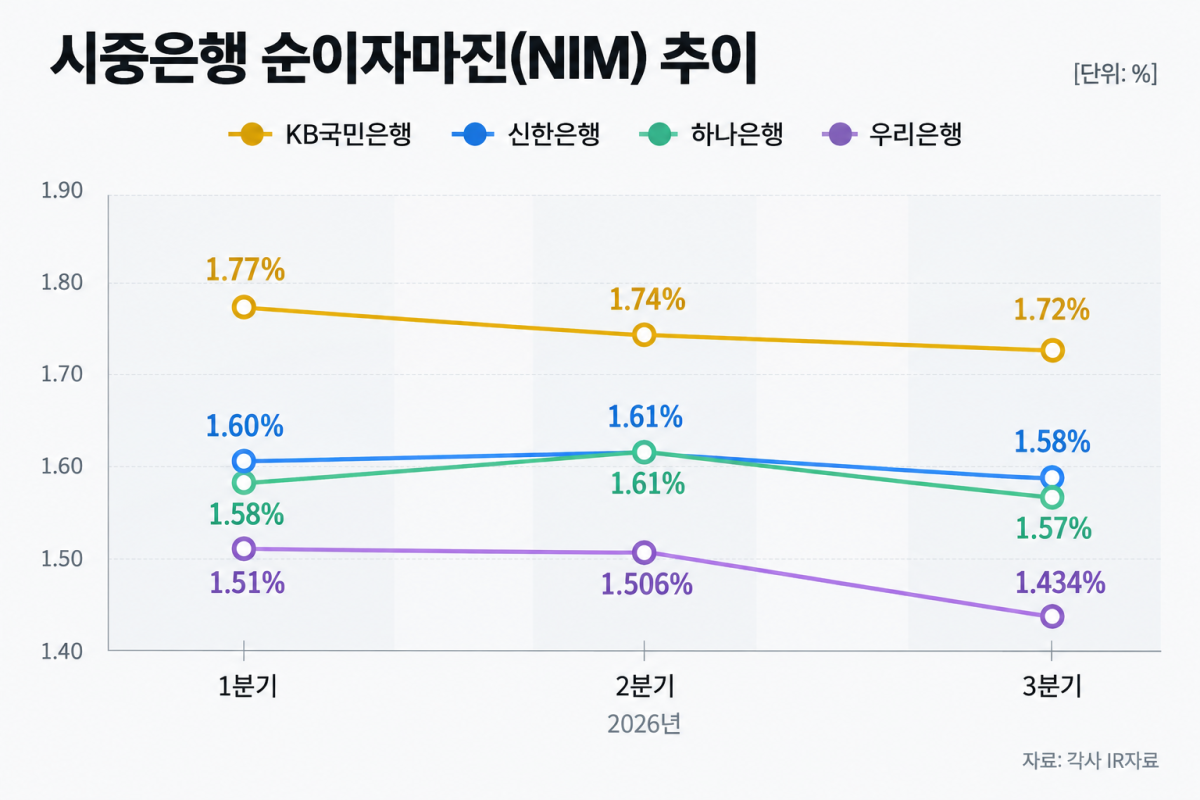 한국은행의 두 차례 기준금리 인상에도 4대 시중은행의 순이자마진(NIM)이 일제히 하락했다. 예금 유치 경쟁에 따른 조달비용 상승이 원인이다. 4분기에는 대출금리 상승 효과가 기대되지만 은행채 차환 부담이 마진 회복의 걸림돌로 꼽힌다. 30일 금융권에 따르면 KB국민·신한·하나·우리은행의 3분기 NIM은 전분기보다 평균 4.1bp(1bp=0.01%포인트) 하락했다. 한국은행이 7·8월 기준금리를 두 차례 인상했지만 이자마진은 오히려 줄었다. 우리은행의 NIM은 1.506%에서 1.434%로 7.2bp 하락했다. 하나은행은 1.61%에서 1.57%로 4bp, 신한은행은 1.61%에서 1.58%로 3bp, KB국민은행은 1.74%에서 1.72%로 2bp 낮아졌다. 모두 1분기 수준도 밑돌았다. NIM은 이자수익자산 대비 순이자이익 비율로 은행의 핵심 수익성을 나타낸다. 마진 하락의 주요 원인은 금리가 낮은 요구불예금 감소와 수신 경쟁에 따른 조달비용 상승이다. 은행들이 저렴하게 조달하던 자금이 줄면서 상대적으로 금리가 높은 정기예금 등에 대한 의존도가 커졌다. 반면 기존 대출에는 금리 인상분이 시차를 두고 반영됐다. 우리금융은 핵심예금 감소와 조달비용 상승이 각각 약 2bp, 5bp의 NIM 하락 요인으로 작용했다고 설명했다. 대출금리 산정 규제도 영향을 미쳤다. 7월 개정 은행법 시행으로 신용보증기금 출연료 등 일부 법적 비용의 대출금리 반영이 제한됐다. 하나은행은 이로 인해 3분기 NIM이 약 0.7bp 낮아졌다고 설명했다. NIM 하락에도 순이자이익은 증가했다. 4대 은행의 3분기 합계는 9조7733억원으로 전분기(9조5858억원)보다 약 2.0% 늘었다. KB국민은행은 3.4%, 신한은행은 2.3%, 하나은행은 1.4%, 우리은행은 0.3% 증가했다. 이자수익자산 확대가 마진 축소 영향을 상쇄한 결과다. 4분기 NIM 전망은 엇갈린다. KB국민·하나은행은 대출금리 재산정에 따른 반등을, 우리은행은 하락세 진정과 소폭 회복을 기대하고 있다. 하나·우리은행은 금리 상승분이 비교적 빠르게 반영되는 CD금리 연동 기업대출 비중이 각각 약 60%, 69.1%로 높아 4분기 이자마진 개선을 기대하고 있다. 반면 신한은행은 금융채 6개월·1년물 연동 대출 비중이 약 60%인 데 비해 3개월물 CD금리 연동 비중은 20% 미만이다. 이에 금리 인상 효과가 대출금리에 반영되기까지 상대적으로 시간이 걸릴 것으로 보고 있다. 강영홍 신한은행 최고재무책임자(CFO)는 27일 컨퍼런스콜에서 "연말까지는 현재 수준의 NIM이 유지될 것으로 본다"고 말했다. 내년부터는 조달 여건 안정과 대출금리 상승 효과로 점진적인 개선을 예상했다. 은행채 만기도래에 따른 차환 부담도 변수다. iM증권에 따르면 4분기 은행채 만기도래 규모는 약 69조원으로, 11~12월에만 49조5000억원이 집중됐다. 기존보다 높은 금리로 차환 발행하면 조달비용이 늘어 NIM 개선 효과가 제한될 수 있다. 한 시중은행 관계자는 "은행들이 예금금리를 올리며 자금 유치 경쟁을 벌이고 있고 4분기에는 채권과 예금 만기도 집중돼 있다"며 "기존보다 높은 금리로 자금을 다시 조달해야 하는 만큼 NIM에 하방 압력이 있을 것"이라고 말했다. <저작권자 ⓒ 이투데이 무단전재/재배포 금지>
|
| 프린트하기 닫기 | www.38.co.kr |