| 프린트하기 닫기 | www.38.co.kr |
한투證 “삼성전자, 4분기 영업익 123조원…내년 630조원 전망”
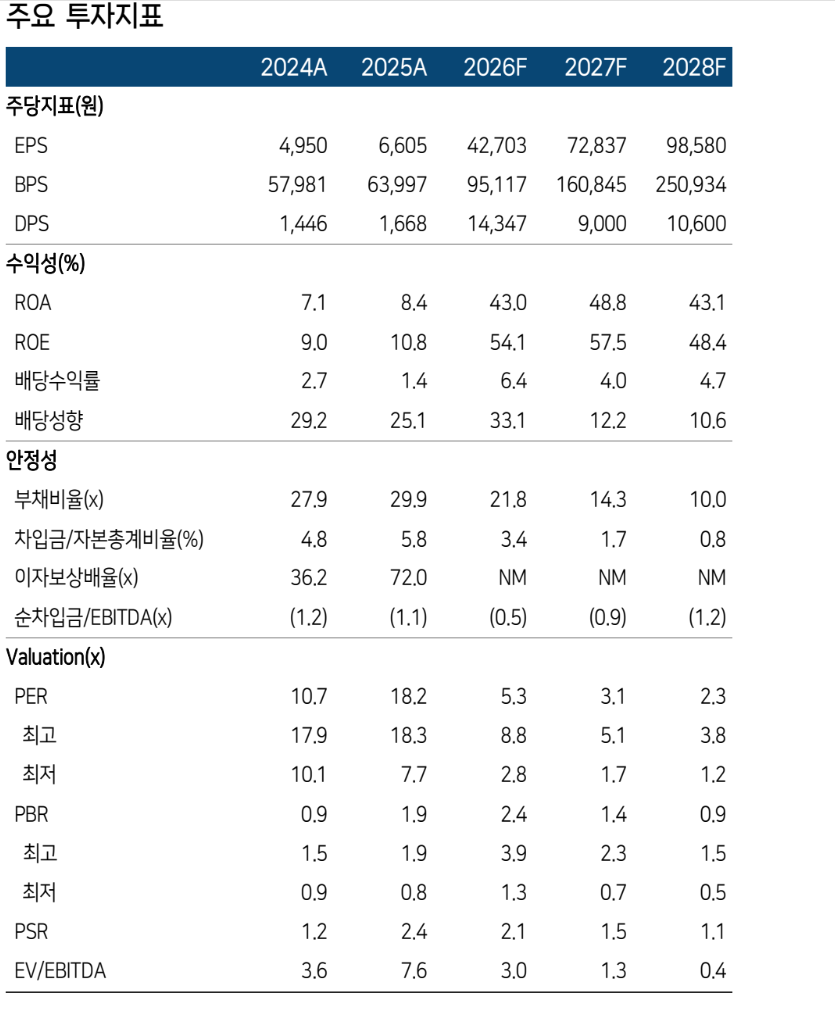 한국투자증권은 삼성전자가 4분기 영업이익 123조원을 기록하며 높은 이익 체력을 이어갈 것으로 전망했다. 내년에는 메모리 가격 상승과 HBM4E 확대, 파운드리 수주 효과까지 더해져 영업이익이 630조원에 이를 것으로 봤다. 고영준 한국투자증권 연구원은 3일 “3분기까지 가파른 가격 상승이 이어진 뒤 4분기부터는 안정적인 증가율이 장기화되는 구간에 들어갈 것”이라며 “증가율 둔화라고 보기에는 실적 레벨 자체가 이전과 다르다”고 밝혔다. 4분기 매출액은 전 분기 대비 11% 증가한 216조4000억원, 영업이익은 15% 늘어난 123조3000억원으로 추정했다. 장기공급계약(LTA) 비중은 분기 기준 70% 수준에 도달할 것으로 예상했다. 메모리 평균판매가격은 4분기 D램이 전 분기 대비 7%, 낸드는 6% 상승할 것으로 봤다. 상승률 자체는 둔화되지만 높은 가격 수준이 유지되면서 이익 규모를 지지할 것이라는 분석이다. 2027년 매출액은 1000조2000억원, 영업이익은 630조원으로 각각 올해보다 40%, 67% 증가할 것으로 전망했다. 올해에 이어 다시 연간 최대 실적을 경신할 것으로 봤다. 내년에도 메모리 가격의 추가 상승 여력이 남아 있다고 판단했다. HBM4E 출하가 본격화되는 3분기에는 평균판매가격이 크게 오를 수 있다는 분석이다. 하반기에는 P4와 P5 신규 생산 물량이 본격적으로 늘면서 추가 계약 가격의 상승 탄력도 다시 강해질 것으로 예상했다. 파운드리도 새로운 성장축으로 꼽았다. 삼성전자는 2분기에 이어 3분기에도 미국 대형 클라우드 고객을 추가로 확보한 것으로 파악했다. 관련 물량은 2028년부터 본격적으로 매출에 반영될 전망이다. 한국투자증권은 목표주가 44만원을 제시했다. 2027년 예상 주당순자산가치(BPS) 16만845원에 목표 주가순자산비율(PBR) 2.71배를 적용했다. 고 연구원은 “11월 분위기 전환 가능성을 감안하면 현재 수준의 가격 매력은 연말까지가 마지막일 수 있다”며 “2027년 상반기를 앞두고 다시 적극적인 비중 확대 전략이 유효한 시점”이라고 말했다. <저작권자 ⓒ 이투데이 무단전재/재배포 금지>
|
| 프린트하기 닫기 | www.38.co.kr |