| 프린트하기 닫기 | www.38.co.kr |
iM證 "SK하이닉스, 주가 과도하게 하락…목표가 230만원 제시"
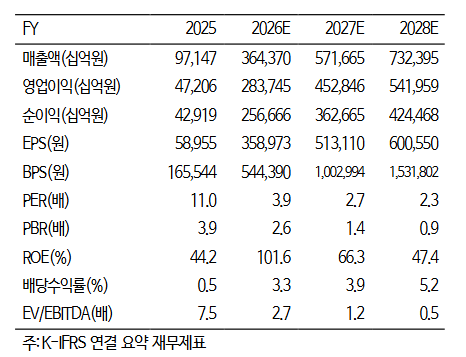 iM증권은 SK하이닉스에 대해 업황 둔화 우려와 고유의 할인 요인이 겹치며 주가가 과도하게 하락했으나 고대역폭메모리(HBM)의 가치와 주주환원 확대 정책을 고려할 때 현 주가는 매수 적기라며 투자의견 '매수(Buy)'와 목표주가 230만원으로 커버리지를 개시한다고 4일 밝혔다. 고의영 iM증권 연구원은 "목표주가는 2027년 예상 주당순자산가치(BPS)에 목표 주가순자산비율(PBR) 2.3배를 적용해 산출했다"며 "이는 상장 이후 평균 PBR의 2표준편차(+2SD)에 해당하는 수준으로 2026년 정점 이후에도 과거 업사이클 고점보다 높은 수익성 유지가 예상된다"고 말했다. 고의영 연구원은 "현재 주가는 2026년 6월 고점 대비 10월 저점 기준 57% 하락해 과거 다운사이클 평균 하락 폭(-51%)을 넘어섰으며 시장은 이미 2028년 이익 급감을 상정하고 있다"며 "그러나 HBM 비중이 높아질수록 이익 변동성은 오히려 낮아질 것이며, 특히 고객 맞춤형 커스텀 HBM(C-HBM)으로 전환될수록 유통 재고 없이 생산 전 가격과 물량이 확정돼 안정성이 배가된다"고 설명했다. 고 연구원은 "SK하이닉스의 HBM 매출은 2026년 43조원에서 2028년 183조원으로 급증할 전망이며, 2026~2028년 HBM 영업이익에 TSMC의 주가수익비율(PER)을 적용하면 HBM 가치만으로도 시가총액의 47~135%를 설명할 수 있다"며 "2027년에는 HBM 단일 사업의 가치만으로 현재 시가총액을 뛰어넘는다"고 분석했다. 그는 "주주환원 측면에서도 2028년 이후 잉여현금흐름(FCF)의 50%를 환원하고 그중 70%를 자사주 매입·소각에 사용할 것으로 가정할 때 총주주환원수익률은 연 17~24%에 달할 것"이라며 "현재 주가(15만원 선) 수준에서 자사주를 균등 매입한다고 가정하면 2030년까지 주식 수가 절반으로 줄어 주당순이익(EPS)은 두 배로 늘어나 장기 주가 정체를 돌파할 핵심 동력이 될 것"이라고 평가했다. <저작권자 ⓒ 이투데이 무단전재/재배포 금지>
|
| 프린트하기 닫기 | www.38.co.kr |