| 프린트하기 닫기 | www.38.co.kr |
한국투자證 "카카오페이, 업황 바뀌기 전까지 보수적으로 접근해야"
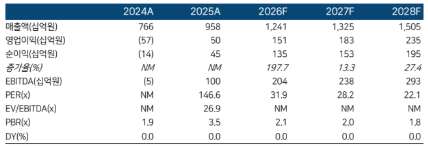 한국투자증권이 카카오페이에 대해 가팔랐던 실적 성장세가 둔화된 만큼 업황이 바뀌기 전까지는 보수적으로 접근해야 한다며, 투자의견 '중립'을 유지했다. 목표주가는 따로 제시하지 않았다. 4일 정호윤 한국투자증권 연구원은 "10월 국내 증시 거래대금이 3분기 대비해서도 크게 감소한 만큼 4분기 실적 또한 부진이 예상된다"며 "업황이 바뀌기 전까지는 보수적으로 접근할 것을 추천한다"라고 말했다. 카카오페이 올해 3분기 매출은 3021억원, 영업이익은 325억원으로 시장 컨센서스를 하회했다. 결제서비스 매출은 온·오프라인, 해외 전 영역에서 고르게 늘어났으나, 금융서비스 매출이 1334억원으로 전분기 대비 23.9% 감소했다. 이는 증시 둔화와 환율 변동성 등으로 인해 카카오페이증권 실적이 부진했던 탓이다. 증권 중심 마케팅 확대로 광고선전비가 377억원으로 크게 증가한 점도 부담으로 작용했다. 정 연구원은 4분기에도 부진한 흐름이 이어질 것으로 내다봤다. 그는 "카카오페이의 가파른 실적 성장을 견인했던 것은 국내 주식시장 호황에 따른 카카오페이증권의 수수료 매출 고성장이었던 만큼, 국내 증시 거래대금이 크게 축소되고 있는 현시점은 단기적으로 투자 매력도가 낮아질 수밖에 없는 상황"이라고 분석했다. 이어 향후 투자 심리 회복을 위한 조건으로는 "국내 주식시장 거래대금이 증가세로 전환하고 스테이블코인과 같은 새로운 성장 동력원의 법제화가 진행되는 것을 확인할 필요가 있다"고 덧붙였다. <저작권자 ⓒ 이투데이 무단전재/재배포 금지>
|
| 프린트하기 닫기 | www.38.co.kr |