| 프린트하기 닫기 | www.38.co.kr |
“외국인이 끌고 지누스도 기지개”…현대백화점, 성장 탄력 붙었다
|
올해 영업익 4116억·내년 5055억 전망…수익성 개선 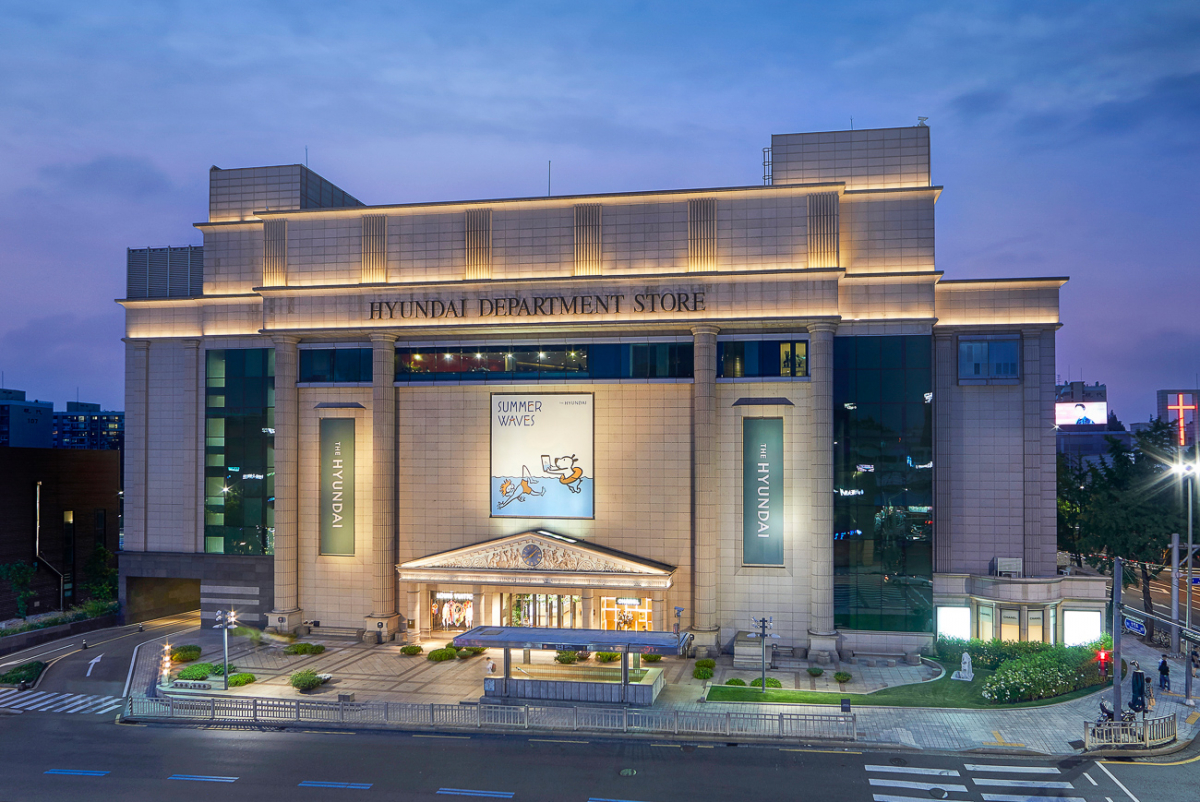 현대백화점이 실적 회복에 속도를 내고 있다. 외국인 소비 증가로 본업이 호조를 보이는 데다 실적을 억누르던 지누스도 적자를 줄이고 있는 덕이다. 내년에는 연간 영업이익이 사상 처음으로 5000억원을 넘어설 것이라는 전망도 나온다. 5일 현대백화점 주가는 전 거래일 대비 5200원(6.44%) 오른 8만6000원으로 장을 마감했다. 3분기 ‘깜짝 실적’이 훈풍을 불어넣었다. 현대백화점의 3분기 연결 매출은 1조1723억원, 영업이익은 946억원으로 전년 동기 대비 각각 16.0%, 30.1% 증가했다. 백화점 부문 영업이익은 1141억원으로 27.8% 늘었고 면세점도 32억원의 영업이익을 내며 5개 분기 연속 흑자를 이어갔다. 지누스의 영업손실은 전 분기 267억원에서 125억원으로 줄어 전체 영업이익이 시장 기대치를 웃도는 데 힘을 보탰다. 실적 개선세는 올해를 넘어 내년까지 이어질 것으로 기대된다. 실제 금융정보업체 에프앤가이드에 따르면 올해 연결 실적 컨센서스(증권사 전망치 평균)는 매출 4조3832억원, 영업이익 4116억원이다. 전년 대비 각각 3.6%, 8.9% 증가한 규모다. 내년에는 매출 4조7269억원, 영업이익 5055억원으로 올해 전망치보다 각각 7.8%, 22.8% 늘어날 것으로 추정된다. 매출보다 이익이 더 빠르게 늘면서 수익성도 높아질 전망이다. 본업인 백화점은 외국인 소비와 비용 절감이 성장을 뒷받침할 것으로 예상된다. 주요 점포 새단장과 차별화된 상품 구성으로 고객을 끌어들이고, 감가상각비 등 고정비 부담을 낮춰 이익을 늘리는 구조다. 지난해 높은 실적에 따른 기저 부담으로 매출 증가세가 둔화하더라도 수익성을 방어할 여력이 있다는 평가다. 조상훈 신한투자증권 연구위원은 “최근 자산시장 조정에도 불구하고 백화점 실적은 우려 대비 순항하고 있다”며 반도체 성과급 지급에 따른 고소득층의 소비 여력 확대와 주요 점포 리뉴얼, 차별화된 상품 경쟁력을 향후 성장 요인으로 꼽았다. 면세점은 인천공항 DF2 구역의 운영 안정화가 매출 확대의 기반이 될 전망이다. 올해 4월 문을 연 신규 구역의 매출이 내년에는 연간 실적에 온전히 반영된다. 시내점도 매입 규모 확대에 따른 구매 협상력 강화로 적자 폭을 줄여갈 것으로 보인다. 환율 하락에 따른 재고 원가 부담까지 완화되면 이익 기여도가 높아질 수 있다. 내년 이익 증가 폭을 좌우할 사업은 지누스다. 미국 소비 위축으로 부진을 겪었지만 물류창고와 조지아 공장 정리에 따른 고정비 절감 효과가 본격적으로 반영될 것으로 보인다. 지누스의 손실이 줄어들수록 백화점과 면세점의 성장이 연결 실적에 더 뚜렷하게 드러날 수 있다. 김나미 미래에셋증권 연구원은 “관세 환급 약 170억원을 포함해 지누스의 4분기 손익분기를 반영했다”며 “조지아 창고·공장 정리에 따른 고정비 절감 효과 등을 반영해 내년 영업손실 전망치를 기존 584억원에서 252억원으로 낮췄다”고 밝혔다. 다만 일회성 관세 환급을 넘어 안정적으로 실적을 회복하려면 고객사 주문과 신규 수주가 꾸준히 늘어야 한다. 백화점 매출 성장률 둔화와 면세점의 환율 영향도 변수다. 장민지 교보증권 연구원은 지누스에 대해 “구조조정에 따른 고정비 부담 완화와 매출 정상화, ODM 수주 확대가 맞물리며 2027년 본격적인 실적 회복이 가능할 것으로 전망한다”고 내다봤다. <저작권자 ⓒ 이투데이 무단전재/재배포 금지>
|
| 프린트하기 닫기 | www.38.co.kr |