| 프린트하기 닫기 | www.38.co.kr |
하나證 "네이버, 본업 부진에 목표가 34만원 ↓…신사업·두나무 심의 주목"
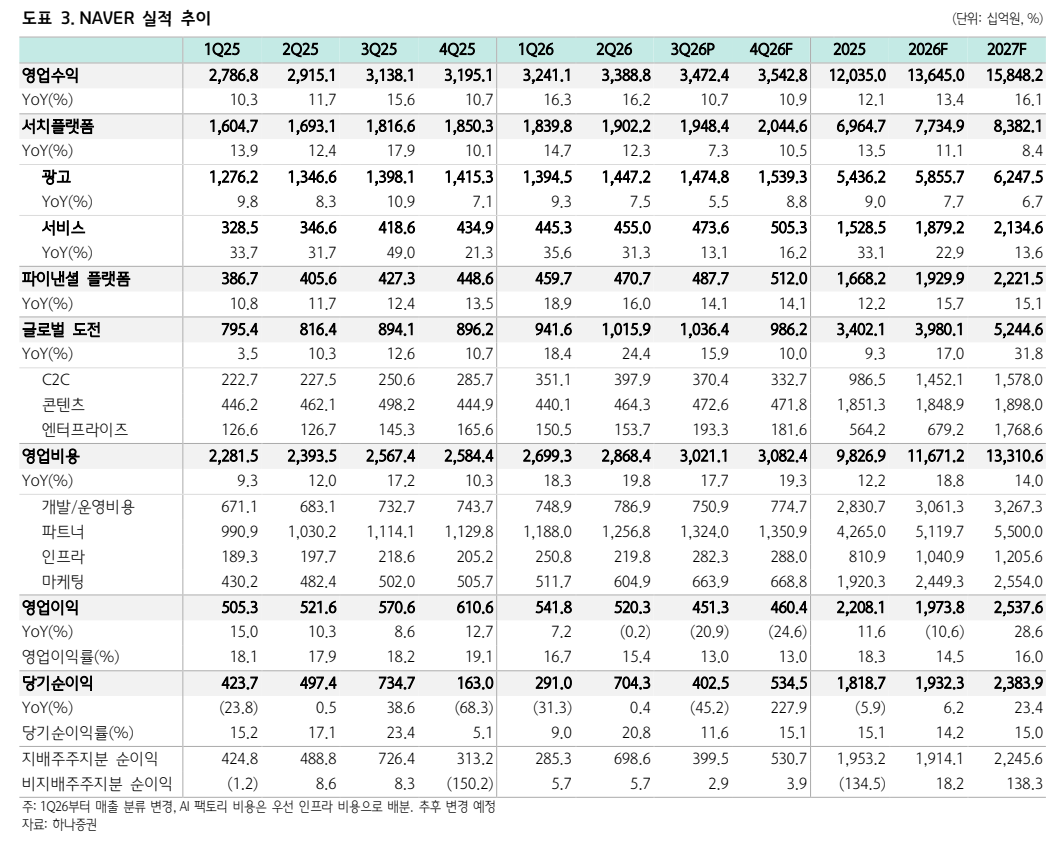 하나증권이 네이버(NAVER)에 대해 본업 실적 추정치 조정을 반영해 목표주가를 낮추면서도, AI 신사업의 본격적인 성장을 근거로 인터넷 업종 최선호주(Top Pick) 의견을 유지했다. 투자의견은 '매수'를 유지하고 목표주가는 34만원으로 하향 조정했다. 13일 이준호 하나증권 연구원은 "본업에 대한 실적 추정을 보수적으로 변경하면서 목표주가를 하향했으나, AI 등 신사업에 대한 긍정적인 관점에는 변함이 없다"며 "AI 수요에 대한 의문이 없다면 지금이 매수해야 할 시점"이라고 말했다. 네이버 3분기 연결 기준 영업수익은 3조4724억원으로 전년 동기 대비 10.7% 증가했으나, 영업이익은 4513억원으로 20.9% 감소하며 시장 컨센서스를 하회했다. 광고와 커머스 등 본업의 성장세가 예상보다 둔화된 가운데 비용이 늘어난 영향이다. 구체적으로 3분기 광고 매출은 1조4748억원에 그쳤고, 커머스가 포함된 서비스 매출은 4736억원을 기록했다. 반면 인프라비는 내부용 컴퓨팅 자산 입고와 신규 데이터센터(DC) 상면 오픈 영향으로 전년 동기 대비 29.1% 늘어난 2823억원을 기록했으며, 마케팅비 역시 커머스 프로모션과 '엔페이 커넥트(Npay Connect)' 단말기 보급 확대 등으로 32.3% 증가한 6639억원으로 집계됐다. 이 연구원은 내년부터 B2C(기업과 소비자 간 거래)와 B2B(기업 간 거래) 양면에서 AI 사업 성과가 본격화될 것으로 내다봤다. 연내 출시 예정인 신규 실행형 AI 에이전트 앱은 외부 서비스 브라우징과 함께 검색·커머스·지도·페이 등 자체 버티컬 기능을 API로 연결해 시장 내 경쟁 우위를 확보할 전망이다. B2B 영역인 'AI 팩토리' 매출도 가시화되고 있다. 네이버는 북미 AI 추론 기업과 4~5년간 2조원(수전 용량 20MW) 규모의 장기 계약을 체결했으며, 현재 10개 이상의 글로벌 기업과 추가 협의를 진행 중이다. 이미 200MW 이상의 AI 데이터센터 상면을 확보한 만큼, 200MW 구축 완료 시 연결 기준 매출 4조5300억원, 영업이익 1조5300억원 규모 실적 기여가 가능할 것으로 추정했다. 추가적인 주가 상승 모멘텀으로는 디지털자산 사업 진출 여부를 꼽았다. 이 연구원은 "이달 18일 예정된 공정거래위원회 전원회의에서 네이버파이낸셜과 두나무의 기업결합 심의가 진행될 예정"이라며 "1년간 지연됐던 불확실성이 해소되고 디지털자산 사업 진출이 가시화된다면 주가에 분명한 긍정적 요인으로 작용할 것"이라고 분석했다. <저작권자 ⓒ 이투데이 무단전재/재배포 금지>
|
| 프린트하기 닫기 | www.38.co.kr |