| 프린트하기 닫기 | www.38.co.kr |
하나증권 "아이에스동서, 건설 회복 지연…목표가 36%↓"
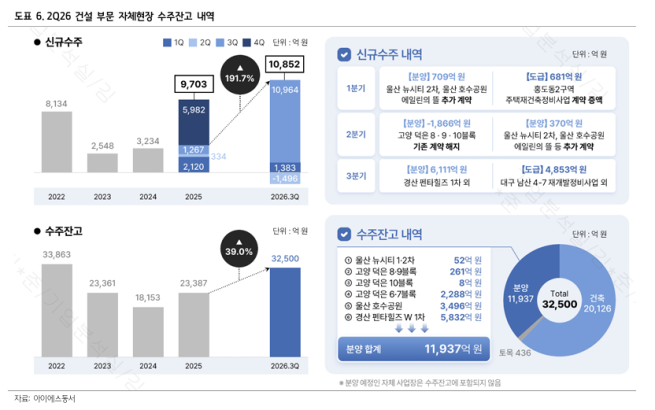 하나증권은 18일 아이에스동서의 목표주가를 기존 3만원에서 1만9000원으로 36.7% 하향 조정했다. 올해 3분기 건설과 폐배터리 부문에서 일회성 비용이 발생하며 실적이 시장 기대치를 크게 밑돈 데다 주요 주택사업의 분양 회복도 지연되고 있다는 판단이다. 다만 향후 분양률 개선에 따른 실적 반등 가능성을 고려해 투자의견 '매수'는 유지했다. 김승준 하나증권 연구원은 "아이에스동서의 주가 반등 시점은 결국 경산 펜타힐즈 1차의 분양률 회복 여부에 달려 있다"며 "내년 3월까지 분양률이 얼마나 올라오는지에 따라 2027~2029년 매출액 추정치가 달라질 수 있다"고 밝혔다. 아이에스동서의 올해 3분기 매출액은 2800억원으로 전년 동기 대비 3.3% 증가했다. 반면 영업이익은 15억원으로 83.4% 감소했다. 시장 전망치인 240억원을 크게 밑도는 수준이다. 영업이익률도 0.5%에 그쳤다. 실적 부진의 주요 원인은 건설과 폐배터리 부문에서 발생한 일회성 비용이다. 건설 부문에서는 덕은 사업장과 관련한 평가손실 71억원이 원가에 반영됐다. 울산 그랑라크 에일린의 뜰 현장 역시 실행예산이 확정되지 않아 원가율 100%를 적용받았다. 향후 실행예산이 확정되면 이익이 소급 반영될 예정이다. 폐배터리 부문도 수익성이 악화했다. 금속 가격과 환율 하락으로 상반기 매입한 재고자산에서 72억원의 평가손실이 발생했다. 반면 콘크리트 부문은 양호한 실적을 거뒀다. 프리캐스트 콘크리트(PC) 사업에서 정산이익 70억원이 반영되면서 영업이익 91억원을 기록했다. PC 부문은 신규 수주가 이어지며 생산능력을 초과하는 물량을 확보한 상태다. 내년 상반기까지 생산 일정이 채워졌으며, 내년 하반기 물량은 올해 말부터 내년 초 사이 추가 수주가 가능할 것으로 전망된다. 향후 실적 개선의 핵심 변수로는 경산 펜타힐즈 W 사업의 분양률이 꼽힌다. 현재 1차 사업의 분양률은 약 37% 수준이다. 3분기 누적 공사 진행률은 3.1%로 약 180억원의 매출이 반영됐다. 분양 실적에 따라 추가 수주 인식이 이뤄질 전망이다. 하나증권은 내년 3월 예정된 1차 중도금 납부 시점까지 분양률이 얼마나 개선되는지가 중요하다고 분석했다. 1차 분양 성과는 향후 2차 사업의 흥행 가능성을 판단하는 기준으로도 작용할 전망이다. 4분기 실적은 소폭 개선될 것으로 예상했다. 하나증권은 아이에스동서의 4분기 매출액을 2627억원, 영업이익을 148억원으로 추정했다. 건설 부문에서는 경산 1차와 울산 그랑라크 현장의 매출 인식이 이어지고, 콘크리트 부문은 출하량 증가가 실적을 뒷받침할 것으로 내다봤다. 다만, 폐배터리 부문은 원재료 가격 부진이 지속되면서 뚜렷한 수익성 회복을 기대하기 어려울 것으로 분석했다. 3분기 일회성 비용이 제거되는 효과는 나타나겠지만 본격적인 실적 개선까지는 시간이 필요하다는 평가다. 김 연구원은 "경산 펜타힐즈 1차의 분양률이 37% 수준인 점과 2차 분양 일정이 밀릴 가능성을 고려해 목표주가를 하향했다"며 "분양률에 따라 목표주가 상향 여지가 남아 있는 만큼 매월 경산 지역의 미분양 추이를 확인하며 매수 시점을 고려할 필요가 있다"고 설명했다. <저작권자 ⓒ 이투데이 무단전재/재배포 금지>
|
| 프린트하기 닫기 | www.38.co.kr |