|
| 제목 : SK증권 "서진시스템, 하반기 ESS·반도체 반등 본격...목표가 7만원 상향"
|
 |
 |
 |
 |
|
|
| 2026년 09월 28일 07:42 신혜주 기자 |
| SK증권 "서진시스템, 하반기 ESS·반도체 반등 본격...목표가 7만원 상향" |
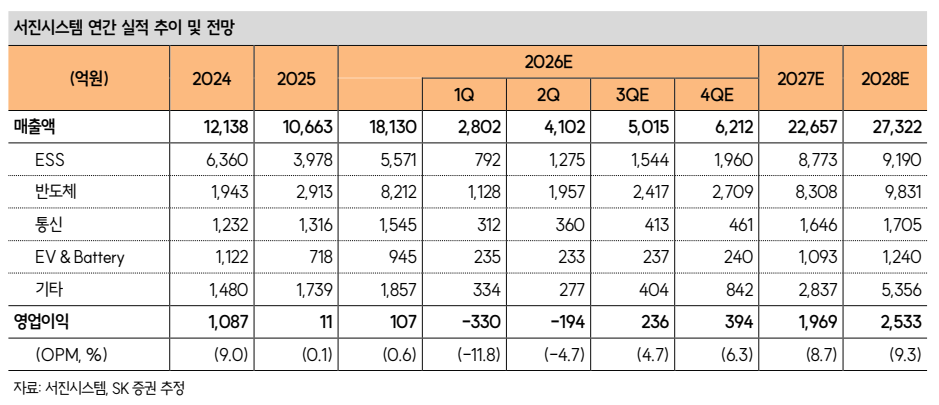
SK증권이 서진시스템에 대해 상반기 이연된 에너지저장장치(ESS) 물량이 하반기부터 본격 반영되고 반도체 장비 부문의 고성장세도 이어질 것이라며, 투자의견 '매수'를 유지하고 목표주가를 기존 5만5000원에서 7만원으로 27% 상향 조정했다.
28일 나승두 SK증권 연구원은 "베트남 법인의 불확실성은 모두 해소됐다"며 "오히려 한국과 베트남의 협력 확대에 따른 수혜 국면에 진입한 것으로 파악된다"고 밝혔다.
이어 "반도체 장비 사업 부문 실적은 연평균 두 자릿수 이상의 고성장을 이어가고 있으며, 올해 상반기 누적으로는 전년 동기 대비 96% 급증했다"며 "하반기에도 이 같은 성장세가 지속돼 연간 수익성 개선에 크게 기여할 것"이라고 덧붙였다.
상반기 주춤했던 ESS 사업 부문도 하반기 뚜렷한 턴어라운드를 보일 것으로 내다봤다. 나 연구원은 "상반기 기대에 미치지 못했던 ESS 실적은 소멸한 것이 아니라 하반기부터 내년에 걸쳐 순차 반영된다"며 "3분기를 기점으로 글로벌 고객사용 인도 물량을 회복하고 미국 거점 라인 출하도 본격화하면서 실적 개선세가 뚜렷해질 것"이라고 짚었다.
이어 "ESS 전방 수요는 여전히 견고하다"며 "베트남 생산기지와 미국 현지 조립 라인 가동이 3분기부터 정상화 궤도에 올랐고, 글로벌 주요 고객사의 차세대 제품 생산도 차질 없이 진행 중"이라고 설명했다.
AI 인프라 확장에 따른 신규 에너지원 수혜도 주목했다. 나 연구원은 "서진시스템은 글로벌 AI 인프라 공급망의 핵심 기업으로 완전히 자리 잡았다"며 "주요 고객사의 수주와 실적 눈높이가 계속 높아짐에 따라 서진시스템의 실적 추정치도 점진적으로 상향될 필요가 있다"고 말했다.
특히 "AI 인프라 핵심 전력원으로 부상한 수소연료전지는 고객사 수주가 가파르게 늘면서 위탁생산 장기공급계약 논의가 구체화되고 있다"며 "최근 단기 모듈 단위 공시로 일부 실망감이 있었으나, 장기계약을 포함한 총공급 규모는 시장 기대치를 웃돌 것"이라고 진단했다. 아울러 "미국 현지 라인에서도 출하가 시작된 만큼 연말 실적 기여도가 클 것"이라고 덧붙였다.
나 연구원은 "주가 상승의 폭발력은 상반기에 이미 검증됐다"며 "국내 증시가 전반적인 조정 국면을 벗어났고 개별 기업 불확실성도 털어낸 만큼, 이제는 수익성 정상화에 따른 밸류에이션 재평가가 필요한 시점"이라고 강조했다.
<저작권자 ⓒ 이투데이 무단전재/재배포 금지>
|
|
| |
|
|
|
SK증권 "서진시스템, 하반기 ESS·반도체 반등 본격...목표가 7만원 상향"
장외시장,비상장시장,장외주식,비상장주식,소액주주,주주동호회,주주게시판,공모,소액공모,장외시황,비상장주식시세,주식차트,주가,비상장주식거래,시세정보,프리보드,장외시장,프리보드시장,장외주식,프리보드주식,소액주주,주주동호회,주주게시판,공모,소액공모,시황,시세,주식차트,주가,3시장,투자전략,종목분석,선물옵션,해외증시,주식시세 등 증권정보,증권정보사이트,증권시세,선물옵션,주가정보,종목토론,전문가,테마주 분석,추천종목,이슈,종목뉴스,차트,시황전략,주식투자,증권 전문 포털사이트,재테크,부동산,창업,카페,주식칼럼,증시브리핑,증시분석,주식투자정보,증권투자정보,금융정보,차트분석,증시일정,소액주주,커뮤니티,매매,주식거래,온라인증권,종목추전
주식,펀드,증시전망,투자포털 사이트,재무분석,주식공모,증시일정,증권사,코스피,코스닥,나스닥,거래소,코넥스,제3주식시장,주가지수,미국증시,일본증시,아시아증시,KOSDAQ,KOSPI,KONEX,KOSCOM,삼성sds,장외투자
|
|
|
 .
 .
 .



 비상장(장외)

 광고 문의 : ☎ 1644-3830 (38커뮤니케이션)


