|
| 제목 : iM증권 "대덕전자, AI 기판 수요에 2027년 이익 전망 상향"
|
 |
 |
 |
 |
|
|
| 2026년 09월 28일 08:04 박정호 기자 |
| iM증권 "대덕전자, AI 기판 수요에 2027년 이익 전망 상향" |
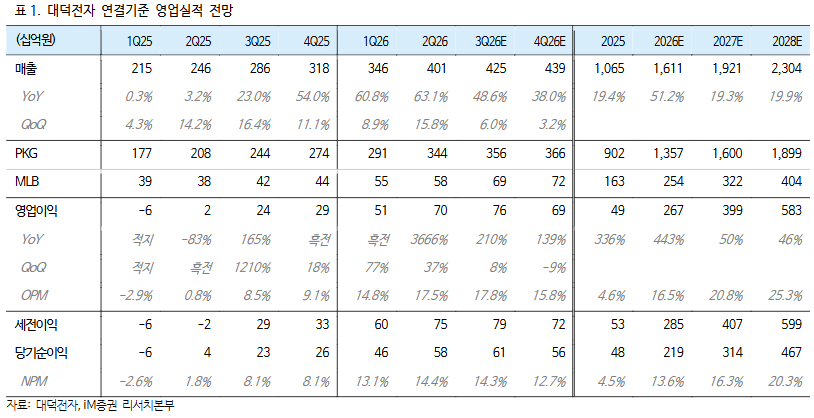
iM증권은 28일 대덕전자에 대해 투자의견 ‘매수’를 유지하고 목표주가를 기존 15만원에서 19만원으로 높였다. 2027년 예상 주당순이익(EPS) 6086원에 목표 주가수익비율(PER) 31배를 적용했다.
3분기 매출액은 4250억원으로 전년 동기 대비 48.6%, 영업이익은 760억원으로 210% 증가할 전망이다. 영업이익률은 17.8%로 예상됐다. 올해 연간 매출액은 1조6110억원, 영업이익은 2670억원으로 각각 51.2%, 443% 증가할 것으로 추정됐다.
원·달러 환율 하락에도 실적 눈높이는 유지되고 있다. 고의영 iM증권 연구원은 "3분기 평균 환율이 1410~1420원 수준으로 낮아질 것으로 예상되지만 회사는 700억원 초중반의 영업이익 계획을 유지하고 있다"라며 "환율이 2분기 수준이었다면 영업이익 800억원 이상도 가능했을 것"이라고 진단했다.
중장기 성장의 핵심은 플립칩 볼그리드어레이(FC-BGA)다. 고 연구원은 "대덕전자는 광모듈과 낸드컨트롤러용 기판을 중심으로 공급하고 있으며 6월 양산을 시작한 스위치용 FC-BGA의 수율도 안정적으로 유지되고 있다"라며 "4분기에는 다른 고객사향 스위치 제품, 2027년 하반기에는 피지컬AI 기판 양산도 예정돼 있다"라고 전했다.
이어 "이에 따라 FC-BGA 연간 생산능력은 올해 4500억원에서 내년 상반기 6500억원으로 확대될 계획"이라며 "BT기판 역시 서버용 더블데이터레이트(DDR)5·저전력D램(LPDDR)·컨트롤러 수요에 대응해 연 9500억원에서 내년 상반기 1조2000억원으로 늘릴 계획"이라고 밝혔다.
iM증권은 2027년 매출액을 1조9210억원, 영업이익을 3990억원으로 전망했다. 기존보다 각각 1.0%, 4.5% 높인 수치다. ABF 기판 리드타임이 최대 56주까지 늘어나는 등 공급 부족이 이어지는 가운데 추가 장기공급계약과 선수금 유입도 장기 수요 가시성을 높이는 요인으로 꼽혔다.
<저작권자 ⓒ 이투데이 무단전재/재배포 금지>
|
|
| |
|
|
|
iM증권 "대덕전자, AI 기판 수요에 2027년 이익 전망 상향"
장외시장,비상장시장,장외주식,비상장주식,소액주주,주주동호회,주주게시판,공모,소액공모,장외시황,비상장주식시세,주식차트,주가,비상장주식거래,시세정보,프리보드,장외시장,프리보드시장,장외주식,프리보드주식,소액주주,주주동호회,주주게시판,공모,소액공모,시황,시세,주식차트,주가,3시장,투자전략,종목분석,선물옵션,해외증시,주식시세 등 증권정보,증권정보사이트,증권시세,선물옵션,주가정보,종목토론,전문가,테마주 분석,추천종목,이슈,종목뉴스,차트,시황전략,주식투자,증권 전문 포털사이트,재테크,부동산,창업,카페,주식칼럼,증시브리핑,증시분석,주식투자정보,증권투자정보,금융정보,차트분석,증시일정,소액주주,커뮤니티,매매,주식거래,온라인증권,종목추전
주식,펀드,증시전망,투자포털 사이트,재무분석,주식공모,증시일정,증권사,코스피,코스닥,나스닥,거래소,코넥스,제3주식시장,주가지수,미국증시,일본증시,아시아증시,KOSDAQ,KOSPI,KONEX,KOSCOM,삼성sds,장외투자
|
|
|
 .
 .
 .



 비상장(장외)

 광고 문의 : ☎ 1644-3830 (38커뮤니케이션)


