|
| 제목 : IBK투자증권 "씨엠티엑스, TSMC까지 고객사 확대…30%대 수익성 지속"
|
 |
 |
 |
 |
|
|
| 2026년 09월 28일 08:29 심영주 기자 |
| IBK투자증권 "씨엠티엑스, TSMC까지 고객사 확대…30%대 수익성 지속" |
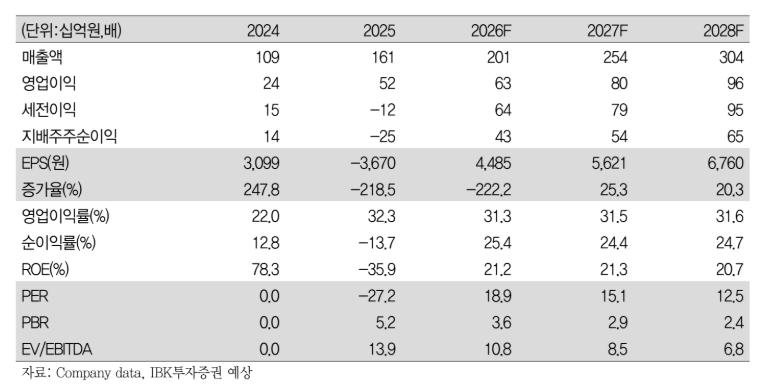
IBK투자증권은 28일 씨엠티엑스에 대해 삼성전자를 넘어 마이크론과 TSMC까지 고객 기반을 확대한 가운데 고부가가치 제품과 원재료 내재화를 바탕으로 30%대 영업이익률을 이어가고 있다고 평가했다. 투자의견은 ‘매수’, 목표주가는 11만5000원을 신규 제시했다.
이건재 IBK투자증권 연구원은 “씨엠티엑스는 국내 반도체 부품 기업 중 유일하게 TSMC 1차 벤더로 등록돼 있으며, 삼성전자 1차 협력사이자 마이크론 최우수 협력사”라며 “공정 고도화와 고객사 가동률 상승이 실적 성장을 견인할 핵심 동력”이라고 설명했다.
씨엠티엑스는 반도체 식각·증착 공정에 사용되는 실리콘 전극과 링 등을 생산한다. 실리콘 부품 매출이 올해 상반기 기준 전체의 96.2%를 차지한다. 식각 챔버 내부 부품은 플라즈마에 지속적으로 노출돼 일정 주기마다 교체가 필요한 소모품으로, 씨엠티엑스는 장비업체를 거치지 않고 반도체 제조사에 직접 공급하는 애프터마켓을 주력으로 한다.
특히 기존 장비업체(OEM) 의존도가 높았던 선단 식각공정까지 공급 영역을 넓히고 있다. 회사는 고객사 퀄리피케이션을 통과해 선단공정용 부품 양산 레퍼런스를 확보했다. 범용 포커스링 비중은 한 자릿수대에 그치고 실리콘 전극과 특수 링 등 상대적으로 평균판매단가(ASP)가 높은 고사양 제품에 매출이 집중된 것도 특징이다.
수익성도 높은 수준을 유지하고 있다. 지난해 영업이익률은 32.3%, 올해 상반기는 31.6%를 기록했다. 핵심 원재료인 실리콘 잉곳을 자회사 셀릭을 통해 직접 생산하면서 현재 사용하는 실리콘 소재의 약 90%를 내재화한 점도 원가와 품질 경쟁력을 높이는 요인으로 꼽혔다.
글로벌 고객사 확대도 성장 동력으로 제시됐다. 씨엠티엑스는 2023년 10월 TSMC 1차 협력사로 등록된 뒤 2년 이상의 제품 테스트를 거쳐 지난해 2월 선단공정 공급망에 정식 편입됐다. 현재 TSMC의 3나노미터(nm)와 2nm 파운드리 선단공정에 실리콘 부품을 공급하고 있으며, 1.6nm와 1.4nm 초선단공정 우선 기술협력사로도 선정됐다.
수요 확대에 맞춰 생산능력도 키운다. 구미 2공장 B동 증설을 통해 연간 생산능력을 2500억원에서 약 4500억원으로 확대할 계획이다. B동은 올해 12월 완공해 내년 1월부터 양산에 들어갈 예정이다. 현재 가동률이 약 80% 수준인 만큼 증설 이후 신규 수주 대응 여력이 확대될 것으로 IBK투자증권은 전망했다.
이 연구원은 “향후 신규 고객사 확보와 기존 고객사 내 침투율 상승이 동사의 외형 성장을 결정하는 가장 주요한 요인이 될 것”이라며 “다가오는 3분기 실적에서 매출 성장과 높은 수익성의 지속 여부가 확인된다면 이익 창출력에 대한 시장의 신뢰가 높아질 것”이라고 말했다.
<저작권자 ⓒ 이투데이 무단전재/재배포 금지>
|
|
| |
|
|
|
IBK투자증권 "씨엠티엑스, TSMC까지 고객사 확대…30%대 수익성 지속"
장외시장,비상장시장,장외주식,비상장주식,소액주주,주주동호회,주주게시판,공모,소액공모,장외시황,비상장주식시세,주식차트,주가,비상장주식거래,시세정보,프리보드,장외시장,프리보드시장,장외주식,프리보드주식,소액주주,주주동호회,주주게시판,공모,소액공모,시황,시세,주식차트,주가,3시장,투자전략,종목분석,선물옵션,해외증시,주식시세 등 증권정보,증권정보사이트,증권시세,선물옵션,주가정보,종목토론,전문가,테마주 분석,추천종목,이슈,종목뉴스,차트,시황전략,주식투자,증권 전문 포털사이트,재테크,부동산,창업,카페,주식칼럼,증시브리핑,증시분석,주식투자정보,증권투자정보,금융정보,차트분석,증시일정,소액주주,커뮤니티,매매,주식거래,온라인증권,종목추전
주식,펀드,증시전망,투자포털 사이트,재무분석,주식공모,증시일정,증권사,코스피,코스닥,나스닥,거래소,코넥스,제3주식시장,주가지수,미국증시,일본증시,아시아증시,KOSDAQ,KOSPI,KONEX,KOSCOM,삼성sds,장외투자
|
|
|
 .
 .
 .



 비상장(장외)

 광고 문의 : ☎ 1644-3830 (38커뮤니케이션)


