|
| 제목 : 메리츠證 “두산, AI용 CCL 증설로 2028년 성장 가속…목표가 240만원”
|
 |
 |
 |
 |
|
|
| 2026년 10월 01일 08:01 김범근 기자 |
| 메리츠證 “두산, AI용 CCL 증설로 2028년 성장 가속…목표가 240만원” |
메리츠증권은 두산 전자사업부문(BG)가 AI 데이터센터용 동박적층판(CCL) 수요 확대와 공격적인 증설을 바탕으로 중장기 성장 구간에 진입했다고 평가했다. 투자의견 매수와 적정주가 240만원을 유지했다.
양승수 메리츠증권 연구원은 1일 “3분기 전자BG는 환율 부담에도 역대 최고 분기 실적을 경신할 가능성이 높다”며 “다음 주가 상승 구간은 2028년 실적 상향 사이클이 이끌 것”이라고 밝혔다.
메리츠증권은 전자BG의 3분기 매출액을 7567억원으로 전년 동기 대비 72.0% 증가할 것으로 추정했다. 영업이익은 2263억원으로 117.8% 늘고 영업이익률은 29.9%에 달할 것으로 봤다.
성장은 엔비디아의 차세대 AI 플랫폼 ‘베라 루빈(Vera Rubin)’용 제품이 이끌 것으로 분석했다. 북미 엔비디아향 매출은 2773억원으로 전 분기보다 34.7% 증가할 것으로 추산했다. 기존 블랙웰 제품보다 층수와 면적이 늘고 CCL 사양도 높아지면서 매출 성장률을 웃도는 효과가 나타나고 있다는 설명이다.
광모듈용 CCL 매출도 AI 데이터센터 수요 확대로 3분기 1059억원까지 늘어 전 분기 대비 두 배 이상 증가할 것으로 내다봤다.
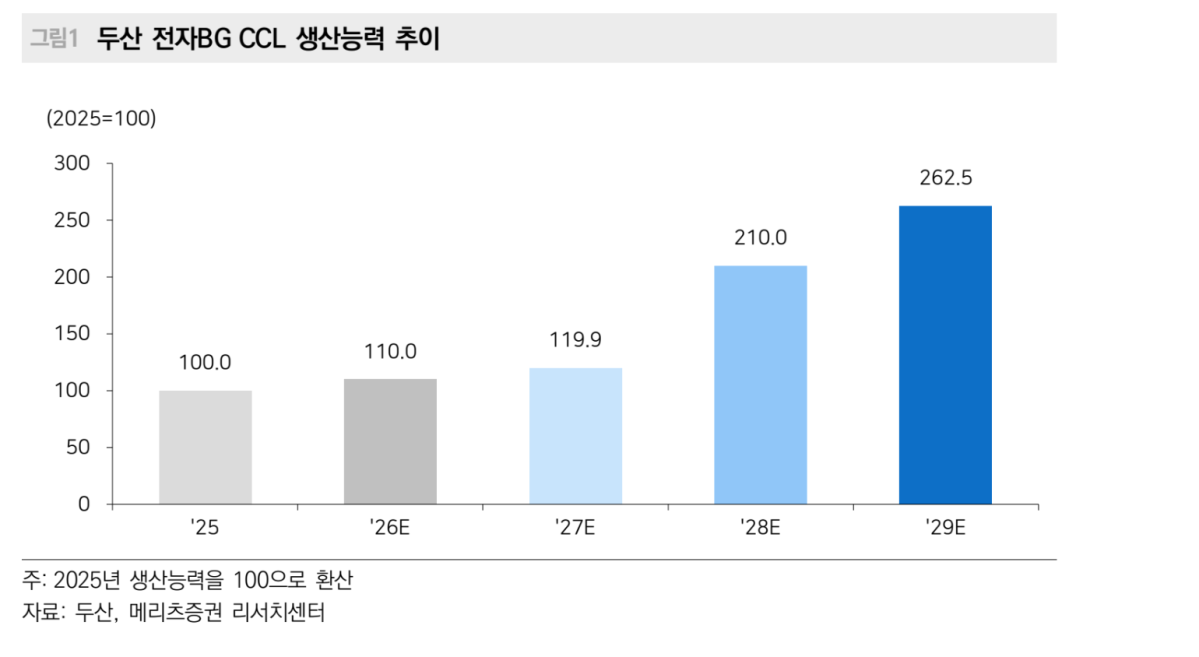
중장기 성장의 핵심은 생산능력 확대다. 두산은 지난달 전자BG 증설 계획을 발표했다. 중국·국내 기존 공장 증설과 태국 신공장을 포함하면 CCL 생산능력은 현재보다 약 163% 확대된다.
메리츠증권은 이번 증설이 경쟁사보다 부족했던 설비투자에 대한 우려를 해소할 계기가 될 것으로 평가했다. 신규 생산능력이 실적에 본격 반영되는 2028년 전자BG 매출액은 5조2858억원, 영업이익은 1조7496억원으로 각각 전년 대비 42.5%, 48.4% 증가할 것으로 전망했다.
양 연구원은 “2028년 성장 잠재력은 아직 주가에 충분히 반영되지 않았다”며 “실적 가시성이 높아지고 시장의 이익 전망이 상향되는 구간에서 추가적인 주가 재평가가 가능할 것”이라고 말했다.
<저작권자 ⓒ 이투데이 무단전재/재배포 금지>
|
|
| |
|
|
|
메리츠證 “두산, AI용 CCL 증설로 2028년 성장 가속…목표가 240만원”
장외시장,비상장시장,장외주식,비상장주식,소액주주,주주동호회,주주게시판,공모,소액공모,장외시황,비상장주식시세,주식차트,주가,비상장주식거래,시세정보,프리보드,장외시장,프리보드시장,장외주식,프리보드주식,소액주주,주주동호회,주주게시판,공모,소액공모,시황,시세,주식차트,주가,3시장,투자전략,종목분석,선물옵션,해외증시,주식시세 등 증권정보,증권정보사이트,증권시세,선물옵션,주가정보,종목토론,전문가,테마주 분석,추천종목,이슈,종목뉴스,차트,시황전략,주식투자,증권 전문 포털사이트,재테크,부동산,창업,카페,주식칼럼,증시브리핑,증시분석,주식투자정보,증권투자정보,금융정보,차트분석,증시일정,소액주주,커뮤니티,매매,주식거래,온라인증권,종목추전
주식,펀드,증시전망,투자포털 사이트,재무분석,주식공모,증시일정,증권사,코스피,코스닥,나스닥,거래소,코넥스,제3주식시장,주가지수,미국증시,일본증시,아시아증시,KOSDAQ,KOSPI,KONEX,KOSCOM,삼성sds,장외투자
|
|
|
 .
 .
 .



 비상장(장외)

 광고 문의 : ☎ 1644-3830 (38커뮤니케이션)


