|
| 제목 : 연말 손님 은행채 이슈, 크레딧시장 흔들까
|
 |
 |
 |
 |
|
|
| 2026년 10월 07일 11:39 김남현 기자 |
| 연말 손님 은행채 이슈, 크레딧시장 흔들까 |
4분기 은행채 만기 69.1조, 전년보다 15.5조 증가…CD도 21.9조 만기
AAA 은행채 3년 스프레드 36.8bp ‘3개월만 최대’…공사채 공급도 변수
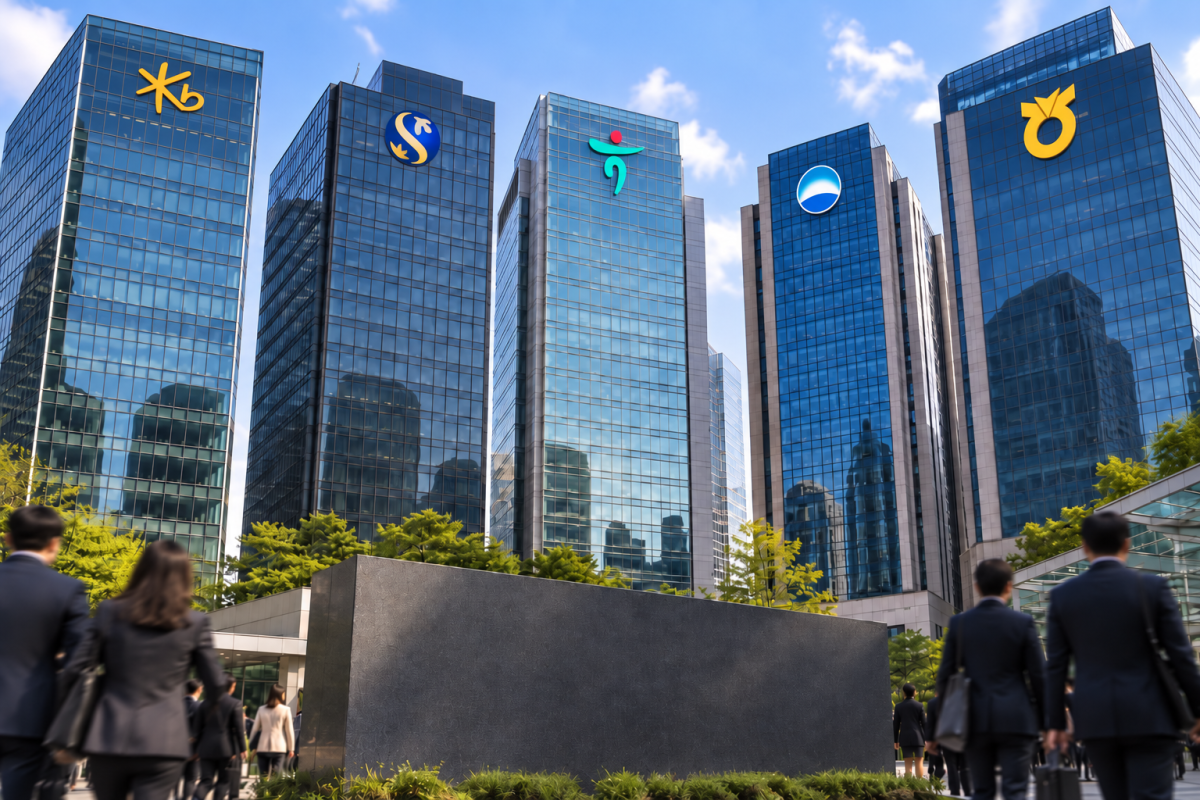
연말이면 반복되는 은행채 차환 이슈가 올해도 크레딧시장 변수로 떠올랐다. 특히 올 4분기 은행채 만기가 지난해보다 15조원 넘게 늘어난 가운데 양도성예금증서(CD) 만기도 22조원에 육박해서다. 이런 가운데 은행채 신용스프레드도 3개월만에 최대치로 벌어졌다.
금리상승기에다 연말 투자수요가 둔화되는 시기라는 점에서 은행채 이슈가 회사채·여전채까지 부담으로 작용할 수 있다는 우려가 나온다.
7일 채권시장에 따르면 올 4분기 은행채 만기도래액은 69조1219억원에 달한다. 지난해 같은 기간 53조6104억원보다 15조5115억원(28.9%) 늘었다. 월별로는 10월 19조4960억원, 11월 26조6507억원, 12월 22조9752억원이다. 4분기 시장성 CD 만기도 21조8500억원에 이른다. 은행채와 단순합산하면 91조원에 육박한다.
◇ 스프레드 확대 속 11~12월 차환 집중 = 은행채의 상대적 약세는 스프레드에서도 확인된다. 6일 기준 AAA등급 은행채 3년물의 국고채 대비 금리차는 36.8bp를 기록했다. 이는 7월14일(36.9bp) 이후 3개월만에 최대치며, 연중 최대폭을 기록했던 7월9일(37.1bp) 수준에 바싹 다가선 것이다.
스프레드 확대는 은행채에 요구하는 추가 금리가 높아졌다는 의미다. 은행 입장에서는 자금조달을 위해 더 높은 비용을 지불해야 한다는 뜻이다.
전문가들은 당장 9월 선제조달 효과로 공급 부담이 다소 줄어들 것으로 전망했다. 실제 은행들은 3분기 말 은행채 만기와 정기예금 만기 도래 등 자금 수요에 대응해 9월에만 27조7880억원의 은행채를 발행했다. 이는 같은기간 만기규모 20조8800억원을 웃돈 것이다.
또, 한국은행이 7·8월 연속 기준금리를 인상하면서 은행 예금이 증가한 점도 은행채 발행 수요를 완화할 수 있을 것으로 봤다. 한은에 따르면 같은기간(7~8월) 은행 정기예금은 62조6000억원 늘었다. 특히 7월에만 42조3000억원 증가해 3년9개월만에 가장 큰 폭의 증가세를 기록했다.
다만 연말로 갈수록 조달압력이 커질 수 있다는 관측이다. 만기도래규모가 증가하는데다 연말 규제비율 관리 수요까지 맞물릴 수 있어서다. 한국전력 등 공사채 발행 증가가 맞물리면서 구축효과로 작용할 수 있다. 수요 측면 역시 채권형 펀드나 머니마켓펀드(MMF) 등 자금 유입이 둔화할 수밖에 없다. 특히, 올들어 채권금리 상승이 이어지면서 손실이 큰 기관들을 중심으로 북클로징이 빨라질 수 있다.
이승재 iM증권 연구원은 “4분기 은행채는 만기 도래에 따른 차환 발행이 이어질 가능성이 존재한다. 하지만 9월 분기말 물량 집중 이후 명목 발행 부담은 다소 완화될 것으로 판단된다”고 말했다.
<저작권자 ⓒ 이투데이 무단전재/재배포 금지>
|
|
| |
|
|
|
연말 손님 은행채 이슈, 크레딧시장 흔들까
장외시장,비상장시장,장외주식,비상장주식,소액주주,주주동호회,주주게시판,공모,소액공모,장외시황,비상장주식시세,주식차트,주가,비상장주식거래,시세정보,프리보드,장외시장,프리보드시장,장외주식,프리보드주식,소액주주,주주동호회,주주게시판,공모,소액공모,시황,시세,주식차트,주가,3시장,투자전략,종목분석,선물옵션,해외증시,주식시세 등 증권정보,증권정보사이트,증권시세,선물옵션,주가정보,종목토론,전문가,테마주 분석,추천종목,이슈,종목뉴스,차트,시황전략,주식투자,증권 전문 포털사이트,재테크,부동산,창업,카페,주식칼럼,증시브리핑,증시분석,주식투자정보,증권투자정보,금융정보,차트분석,증시일정,소액주주,커뮤니티,매매,주식거래,온라인증권,종목추전
주식,펀드,증시전망,투자포털 사이트,재무분석,주식공모,증시일정,증권사,코스피,코스닥,나스닥,거래소,코넥스,제3주식시장,주가지수,미국증시,일본증시,아시아증시,KOSDAQ,KOSPI,KONEX,KOSCOM,삼성sds,장외투자
|
|
|
 .
 .
 .



 비상장(장외)

 광고 문의 : ☎ 1644-3830 (38커뮤니케이션)


