|
| 제목 : 키움證 “이수페타시스, 4분기부터 실적 ‘점프’…구글 차세대 AI칩·판가 인상 효과”
|
 |
 |
 |
 |
|
|
| 2026년 10월 12일 08:01 김범근 기자 |
| 키움證 “이수페타시스, 4분기부터 실적 ‘점프’…구글 차세대 AI칩·판가 인상 효과” |
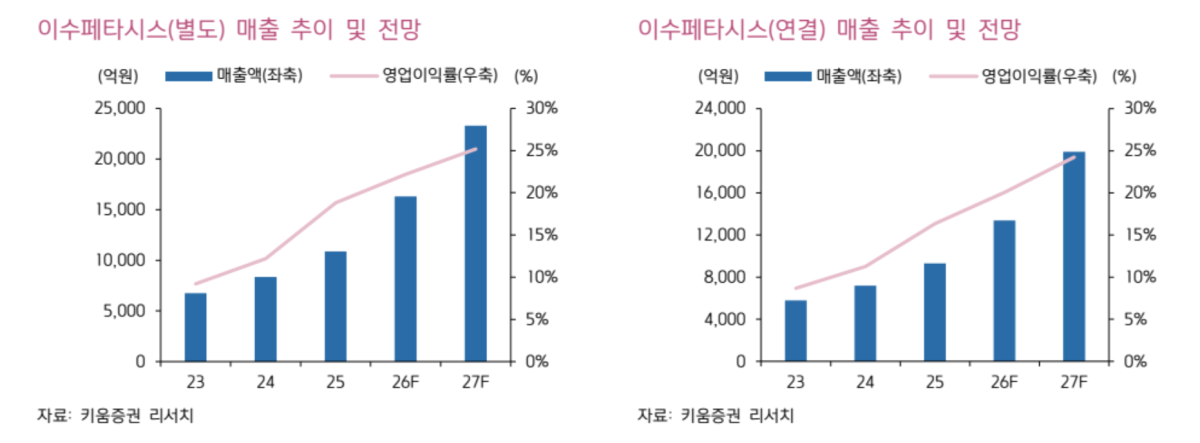
키움증권은 이수페타시스가 3분기 무난한 실적을 거둔 뒤 4분기부터 판가 인상과 고부가 제품 확대 효과가 본격화할 것으로 봤다. 투자의견 매수와 목표주가 19만원을 유지했다.
권민규 키움증권 연구원은 12일 “3분기보다 4분기부터 실적 수준이 한 단계 높아질 것”이라며 “7월부터 진행한 판가 인상이 대부분 고객사에 반영되고 구글의 차세대 AI 가속기 TPUv8 양산 효과도 본격화할 것”이라고 밝혔다.
키움증권은 3분기 매출액을 4337억원으로 전년 동기 대비 46% 증가하고 영업이익은 959억원으로 64% 늘어날 것으로 추정했다. 영업이익률은 22%로 시장 기대에 부합하는 수준이다.
환율 하락에도 수익성은 견조할 것으로 봤다. 주요 고객사 대상 판가 인상분이 일부 반영된 데다 기존 Vippo 공법보다 평균판매가격이 2배 이상 높은 다중적층 제품 양산도 확대되고 있어서다.
4분기부터는 실적 개선 폭이 더 커질 전망이다. 판가 인상분이 대부분 고객사에 반영되고 동박적층판(CCL) 등 원재료 가격 상승분을 추가로 전가할 여지도 남아 있다.
구글의 차세대 AI 가속기 TPUv8과 800G·1.6T 스위치 양산 확대도 성장 동력으로 꼽았다. 다중적층 매출 비중은 3분기 14%에서 4분기 30%, 내년 말 60%까지 높아질 것으로 추정했다.
다중적층 제품은 가공비가 높아 기존 제품보다 평균판매가격과 이익률이 높은 구조다. 키움증권은 4분기부터 이수페타시스 별도 기준 영업이익률이 약 24%까지 올라갈 수 있다고 봤다.
내년 1분기부터는 6공장 증설 효과와 기존 주력 고객사 외 하이퍼스케일러 2곳의 매출 성장도 반영될 예정이다. 그동안 우려 요인이었던 고밀도회로기판(HDI) 공법도 전용 공장 증설과 양산 경험 축적으로 부담이 완화되고 있다는 평가다.
권 연구원은 “TPU 출하량 전망이 계속 높아지는 가운데 ASIC 시장 점유율 확대와 다중적층 적용으로 이익률 상승이 기대된다”며 “국내 기판 업체 가운데 중장기 매력도가 가장 돋보인다”고 말했다
<저작권자 ⓒ 이투데이 무단전재/재배포 금지>
|
|
| |
|
|
|
키움證 “이수페타시스, 4분기부터 실적 ‘점프’…구글 차세대 AI칩·판가 인상 효과”
장외시장,비상장시장,장외주식,비상장주식,소액주주,주주동호회,주주게시판,공모,소액공모,장외시황,비상장주식시세,주식차트,주가,비상장주식거래,시세정보,프리보드,장외시장,프리보드시장,장외주식,프리보드주식,소액주주,주주동호회,주주게시판,공모,소액공모,시황,시세,주식차트,주가,3시장,투자전략,종목분석,선물옵션,해외증시,주식시세 등 증권정보,증권정보사이트,증권시세,선물옵션,주가정보,종목토론,전문가,테마주 분석,추천종목,이슈,종목뉴스,차트,시황전략,주식투자,증권 전문 포털사이트,재테크,부동산,창업,카페,주식칼럼,증시브리핑,증시분석,주식투자정보,증권투자정보,금융정보,차트분석,증시일정,소액주주,커뮤니티,매매,주식거래,온라인증권,종목추전
주식,펀드,증시전망,투자포털 사이트,재무분석,주식공모,증시일정,증권사,코스피,코스닥,나스닥,거래소,코넥스,제3주식시장,주가지수,미국증시,일본증시,아시아증시,KOSDAQ,KOSPI,KONEX,KOSCOM,삼성sds,장외투자
|
|
|
 .
 .
 .



 비상장(장외)

 광고 문의 : ☎ 1644-3830 (38커뮤니케이션)


