|
| 제목 : NH투자證 "네이버, 3분기 수익성 둔화 불가피…연내 핵심 고객사 계약 주목"
|
 |
 |
 |
 |
|
|
| 2026년 10월 12일 08:09 신혜주 기자 |
| NH투자證 "네이버, 3분기 수익성 둔화 불가피…연내 핵심 고객사 계약 주목" |
NH투자증권이 네이버에 대해 기존 광고 및 커머스 사업의 성장 둔화는 아쉽지만, 글로벌 빅테크와 파트너십을 통한 네오클라우드 사업이 새로운 성장 동력으로 자리 잡을 것이라고 평가하며 투자의견 '매수'와 목표주가 32만원을 각각 유지했다.
12일 안재민 NH투자증권 연구원은 "투자자들이 기다리던 테넌트(Tenant)와 계약이 늦어도 연내 공개될 수 있을 것"이라며 "2027년 상반기 중 55메가와트(MW) 규모 데이터센터가 완공되면 당해 3분기부터 실적에 반영될 수 있다"고 내다봤다.
안 연구원은 "10월 30일 엔비디아의 10억달러 규모 유상증자 대금 납입이 예정돼 있다"며 "이는 브룩필드의 90억달러 규모 투자를 위한 특수목적법인(SPV) 설립 선결 조건과 연계돼 있는 만큼, 10월 중 네오클라우드 인프라 구축을 위한 1차 관문을 넘어설 가능성이 높다"고 설명했다.
이어 "이후 시장이 가장 기다려온 핵심 고객사와 구체적인 공급 계약 역시 연내 공개될 것으로 판단한다"며 "이를 기점으로 네이버를 둘러싼 AI 데이터센터 모멘텀이 본격화하며 주가 반등을 꾀할 수 있을 것"이라고 전망했다.
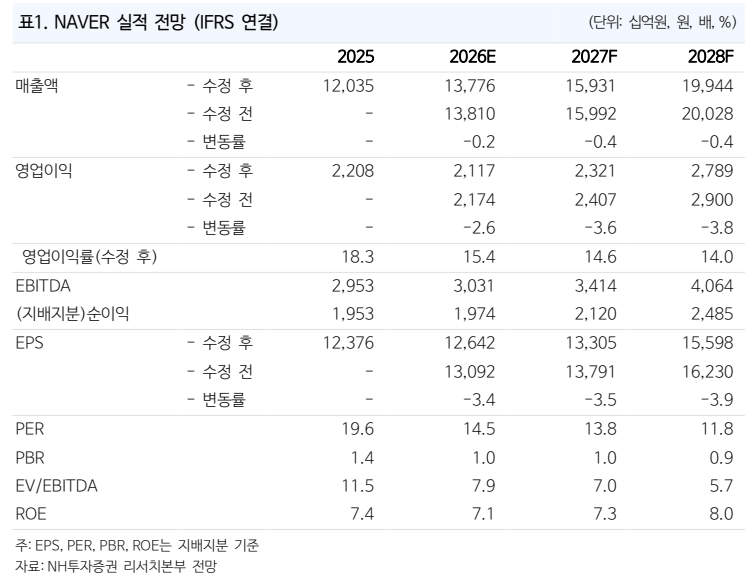
다만 단기 실적은 다소 부진할 것으로 예상했다. NH투자증권은 네이버 올해 3분기 매출을 전년 동기 대비 12.5% 증가한 3조5000억원, 영업이익은 11.8% 감소한 5030억원으로 추정하며, 영업이익이 시장 컨센서스를 밑돌 것으로 분석했다.
안 연구원은 "주요 캐시카우인 광고와 커머스 부문 성장세가 조금씩 둔화하는 가운데, 추석 연휴에 따른 영업일수 감소로 전체 매출 성장이 제한적일 것"이라며 "여기에 감가상각비를 포함한 인프라 비용과 오프라인 생태계 확장을 위한 '엔페이 커넥트(Npay Connect)' 단말기 보급 등 마케팅 비용이 늘어나면서 수익성 둔화가 불가피하다"고 진단했다.
그러면서도 "2027년 3분기부터 AI 데이터센터 관련 매출이 본격적으로 발생하면 확실한 실적 턴어라운드를 기대해도 좋을 것"이라고 덧붙였다.
<저작권자 ⓒ 이투데이 무단전재/재배포 금지>
|
|
| |
|
|
|
NH투자證 "네이버, 3분기 수익성 둔화 불가피…연내 핵심 고객사 계약 주목"
장외시장,비상장시장,장외주식,비상장주식,소액주주,주주동호회,주주게시판,공모,소액공모,장외시황,비상장주식시세,주식차트,주가,비상장주식거래,시세정보,프리보드,장외시장,프리보드시장,장외주식,프리보드주식,소액주주,주주동호회,주주게시판,공모,소액공모,시황,시세,주식차트,주가,3시장,투자전략,종목분석,선물옵션,해외증시,주식시세 등 증권정보,증권정보사이트,증권시세,선물옵션,주가정보,종목토론,전문가,테마주 분석,추천종목,이슈,종목뉴스,차트,시황전략,주식투자,증권 전문 포털사이트,재테크,부동산,창업,카페,주식칼럼,증시브리핑,증시분석,주식투자정보,증권투자정보,금융정보,차트분석,증시일정,소액주주,커뮤니티,매매,주식거래,온라인증권,종목추전
주식,펀드,증시전망,투자포털 사이트,재무분석,주식공모,증시일정,증권사,코스피,코스닥,나스닥,거래소,코넥스,제3주식시장,주가지수,미국증시,일본증시,아시아증시,KOSDAQ,KOSPI,KONEX,KOSCOM,삼성sds,장외투자
|
|
|
 .
 .
 .



 비상장(장외)

 광고 문의 : ☎ 1644-3830 (38커뮤니케이션)


