|
| 제목 : 한화투자證 "대한항공, 과소평가된 통합 시너지…적극 매수 구간"
|
 |
 |
 |
 |
|
|
| 2026년 10월 27일 08:17 서청석 기자 |
| 한화투자證 "대한항공, 과소평가된 통합 시너지…적극 매수 구간" |
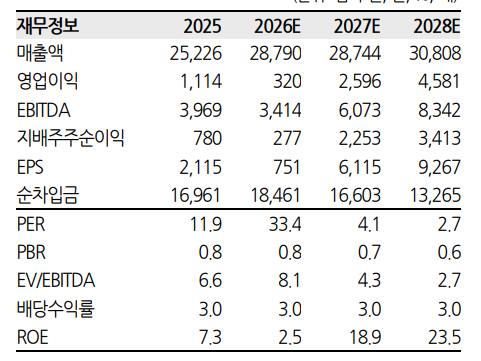
한화투자증권은 대한항공에 대해 아시아나항공과의 합병에 따른 시너지 효과가 연간 최대 1조원 수준에 달할 것으로 기대된다며 투자의견 '매수'와 목표주가 4만3000원을 각각 유지한다고 27일 밝혔다.
박수영 한화투자증권 연구원은 "시장은 회사가 제시한 합병 시너지 3000억원보다 더 보수적인 시각을 유지하고 있어 통합 시너지 효과가 다소 과소평가된 측면이 있다"며 "유가와 환율이 안정화되는 국면인 만큼 적극적인 매수 대응이 유효한 구간"이라고 말했다.
박수영 연구원은 "2025년 기준 아시아나항공(OZ)과 대한항공(KE)의 국제선 여객 운임 격차는 약 15%, 화물 운임 격차는 약 17% 수준"이라며 "양사 편명이 통합되면 규제 당국의 독소 조항(2019년 대비 물가 상승률 이상 운임 인상 금지)에 위배되지 않는 선에서 OZ의 운임이 KE에 수렴할 것으로 예상되며 이에 따른 시너지 효과는 약 9300억원 수준일 것"이라고 설명했다.
박 연구원은 정비비 절감 효과도 클 것으로 내다봤다. 그는 "2025년 대한항공은 160대 기재에 연간 약 5900억원의 정비비를 지출한 반면 아시아나항공은 66대 기재에 약 7400억원을 썼다"며 "자체 정비 역량을 갖춘 대한항공의 기재당 평균 정비비가 아시아나항공의 3분의 1 수준인 만큼 완전 통합 시 영업비용 절감 효과는 약 5000억원으로 추정된다"고 분석했다.
그는 "다만 양사의 평균 임금 격차가 약 30% 수준인 점을 고려할 때 아시아나항공 직원의 인건비를 대한항공 수준으로 맞추면 일시적으로 약 3600억원의 비용이 증가할 것"이라며 "결론적으로 운임 격차 해소, 정비 및 유류 단가 하향 평준화, 인건비 부담 확대를 모두 감안하면 예상되는 연간 시너지 효과는 최대 1조원 수준이며 운임 격차 해소 가정을 절반으로 낮춰도 7200억원에 달해 회사 제시액을 크게 웃돈다"고 평가했다.
<저작권자 ⓒ 이투데이 무단전재/재배포 금지>
|
|
| |
|
|
|
한화투자證 "대한항공, 과소평가된 통합 시너지…적극 매수 구간"
장외시장,비상장시장,장외주식,비상장주식,소액주주,주주동호회,주주게시판,공모,소액공모,장외시황,비상장주식시세,주식차트,주가,비상장주식거래,시세정보,프리보드,장외시장,프리보드시장,장외주식,프리보드주식,소액주주,주주동호회,주주게시판,공모,소액공모,시황,시세,주식차트,주가,3시장,투자전략,종목분석,선물옵션,해외증시,주식시세 등 증권정보,증권정보사이트,증권시세,선물옵션,주가정보,종목토론,전문가,테마주 분석,추천종목,이슈,종목뉴스,차트,시황전략,주식투자,증권 전문 포털사이트,재테크,부동산,창업,카페,주식칼럼,증시브리핑,증시분석,주식투자정보,증권투자정보,금융정보,차트분석,증시일정,소액주주,커뮤니티,매매,주식거래,온라인증권,종목추전
주식,펀드,증시전망,투자포털 사이트,재무분석,주식공모,증시일정,증권사,코스피,코스닥,나스닥,거래소,코넥스,제3주식시장,주가지수,미국증시,일본증시,아시아증시,KOSDAQ,KOSPI,KONEX,KOSCOM,삼성sds,장외투자
|
|
|
 .
 .
 .



 비상장(장외)

 광고 문의 : ☎ 1644-3830 (38커뮤니케이션)