|
| 제목 : 현대차證 "세아홀딩스, 철강 업화 부진…목표가 17만7000원↓"
|
 |
 |
 |
 |
|
|
| 2026년 11월 18일 08:12 서청석 기자 |
| 현대차證 "세아홀딩스, 철강 업화 부진…목표가 17만7000원↓" |
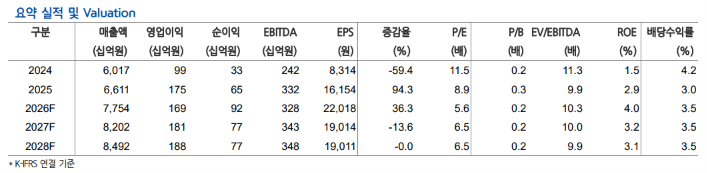
현대차증권은 세아홀딩스에 대해 철강 업황 부진으로 수익성 하락이 예상돼 목표주가를 기존 19만3000원에서 17만7000원으로 하향 조정했으나, 적극적인 주주환원 정책과 절대적인 저평가 매력을 고려해 투자의견 '매수'를 유지한다고 18일 밝혔다.
박현욱 현대차증권 연구원은 "세아홀딩스의 올해 3분기 연결 기준 영업이익은 12억원, 순이익은 157억원으로 순이익이 전년 동기 대비 54% 감소했다"며 "중국 철강업체의 공급 과잉과 수요 부진이 겹치며 국내 및 아시아 철강 경기가 의미 있는 개선을 보이기 어려운 상황"이라고 진단했다.
박현욱 연구원은 "내년에도 중국의 철강 수출 확대가 지속될 것으로 보이지만 국내 특수강 수요는 점진적으로 증가하고 있다"며 "한국 정부의 중국산 특수강 수입 규제가 더해져 내수 시장 점유율 상승과 판가 인상이 기대되는 만큼 향후 실적은 완만하게 개선될 것"이라고 내다봤다.
박 연구원은 "최근 실적 전망 하향을 반영해 목표주가를 내렸지만 세아홀딩스의 현재 주가순자산비율(PBR)은 0.2배에 불과해 절대적으로 낮은 수준"이라며 "지속 가능한 자기자본이익률(ROE) 3.0%를 감안해 2027년 예상 주당순자산에 적정 PBR 0.29배를 적용해 목표주가를 산출했다"고 설명했다.
그는 "세아홀딩스는 주주가치 제고를 위해 2027년부터 2029년까지 자사주 매입 및 소각 500억원, 차등배당 도입, 고배당 기업 요건 충족 등 구체적인 계획을 공시했다"며 "지난 8월 자사주 18만7000주를 이미 소각한 데 이어 앞으로의 주주환원 노력이 더해지며 PBR 향상을 이끌 것"이라고 평가했다.
<저작권자 ⓒ 이투데이 무단전재/재배포 금지>
|
|
| |
|
|
|
현대차證 "세아홀딩스, 철강 업화 부진…목표가 17만7000원↓"
장외시장,비상장시장,장외주식,비상장주식,소액주주,주주동호회,주주게시판,공모,소액공모,장외시황,비상장주식시세,주식차트,주가,비상장주식거래,시세정보,프리보드,장외시장,프리보드시장,장외주식,프리보드주식,소액주주,주주동호회,주주게시판,공모,소액공모,시황,시세,주식차트,주가,3시장,투자전략,종목분석,선물옵션,해외증시,주식시세 등 증권정보,증권정보사이트,증권시세,선물옵션,주가정보,종목토론,전문가,테마주 분석,추천종목,이슈,종목뉴스,차트,시황전략,주식투자,증권 전문 포털사이트,재테크,부동산,창업,카페,주식칼럼,증시브리핑,증시분석,주식투자정보,증권투자정보,금융정보,차트분석,증시일정,소액주주,커뮤니티,매매,주식거래,온라인증권,종목추전
주식,펀드,증시전망,투자포털 사이트,재무분석,주식공모,증시일정,증권사,코스피,코스닥,나스닥,거래소,코넥스,제3주식시장,주가지수,미국증시,일본증시,아시아증시,KOSDAQ,KOSPI,KONEX,KOSCOM,삼성sds,장외투자
|
|
|
 .
 .
 .



 비상장(장외)

 광고 문의 : ☎ 1644-3830 (38커뮤니케이션)


